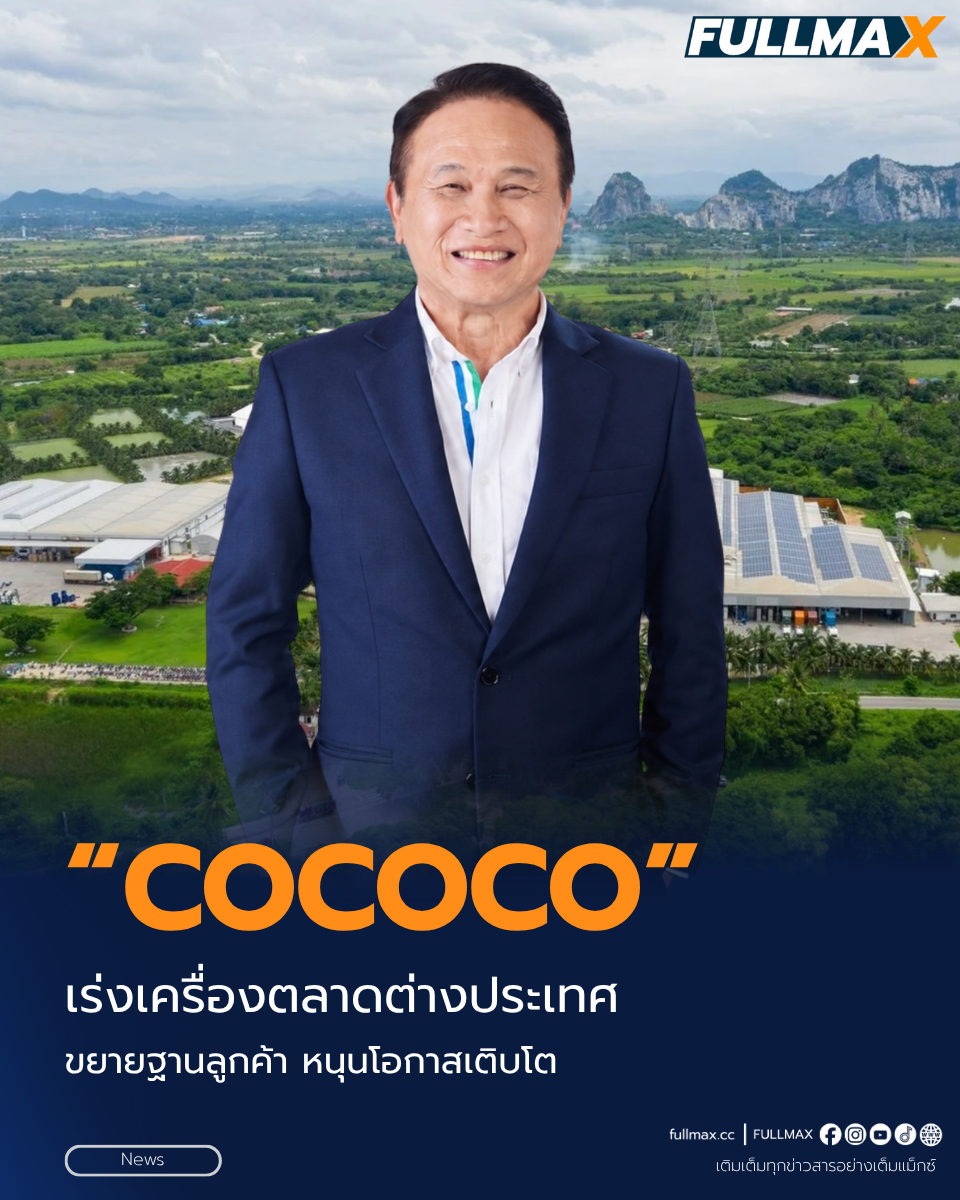
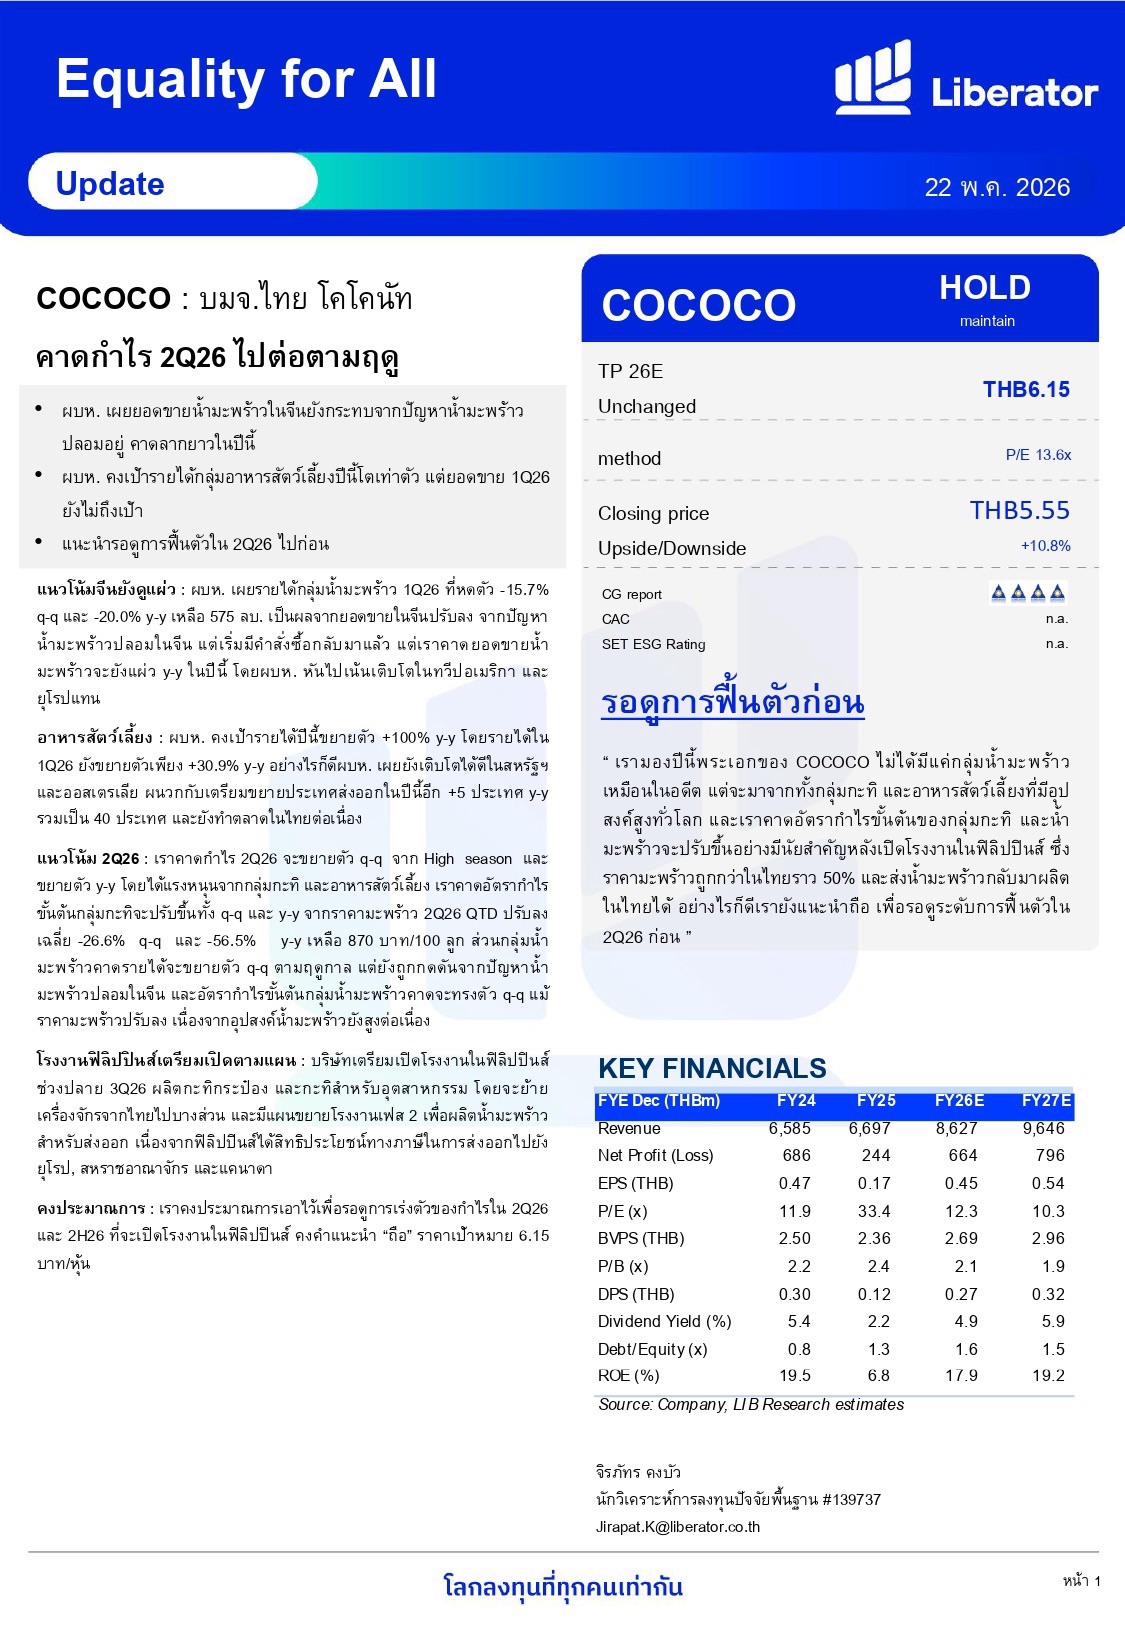
บริษัท หลักทรัพย์ ลิเบอเรเตอร์ จำกัด (LIB) ออกบทวิเคราะห์หุ้น COCOCO หรือ “บมจ.ไทย โคโคนัท” โดยประเมินว่า ผลประกอบการไตรมาส 2/2569 มีแนวโน้มฟื้นตัวต่อเนื่องตามฤดูกาล แม้ก่อนหน้านี้จะได้รับผลกระทบจากปัญหาน้ำมะพร้าวปลอมในจีนก็ตาม
นักวิเคราะห์ฯ ระบุว่า ปัจจุบันเริ่มเห็นสัญญาณคำสั่งซื้อกลับเข้ามาแล้ว และบริษัทเดินหน้าขยายตลาดทั้งในสหรัฐฯ และยุโรปต่อเนื่อง ขณะเดียวกัน กลุ่มอาหารสัตว์เลี้ยงยังเติบโตแข็งแกร่ง โดยตั้งเป้ารายได้ปีนี้โตระดับเลขสองหลัก
อีกหนึ่งปัจจัยบวกสำคัญ คือ “โรงงานใหม่ในฟิลิปปินส์” ที่เตรียมเปิดดำเนินการในช่วงปลายไตรมาส 3 ปีนี้ ซึ่งจะช่วยเพิ่มกำลังการผลิต รองรับตลาดส่งออก และลดต้นทุนโลจิสติกส์ไปยังยุโรป สหราชอาณาจักร และแคนาดา
ลิเบอเรเตอร์ มองว่า กำไรไตรมาส 2 จะฟื้นตัวจากช่วง High Season ของธุรกิจ พร้อมคาดว่าอัตรากำไรขั้นต้นจะปรับตัวดีขึ้นตามราคามะพร้าวที่เริ่มลดลง
ทั้งนี้ ยังคงคำแนะนำ “ถือ” ราคาเป้าหมาย 6.15 บาท จากราคาปิดล่าสุด 5.55 บาท มีอัพไซด์ประมาณ 10.8%