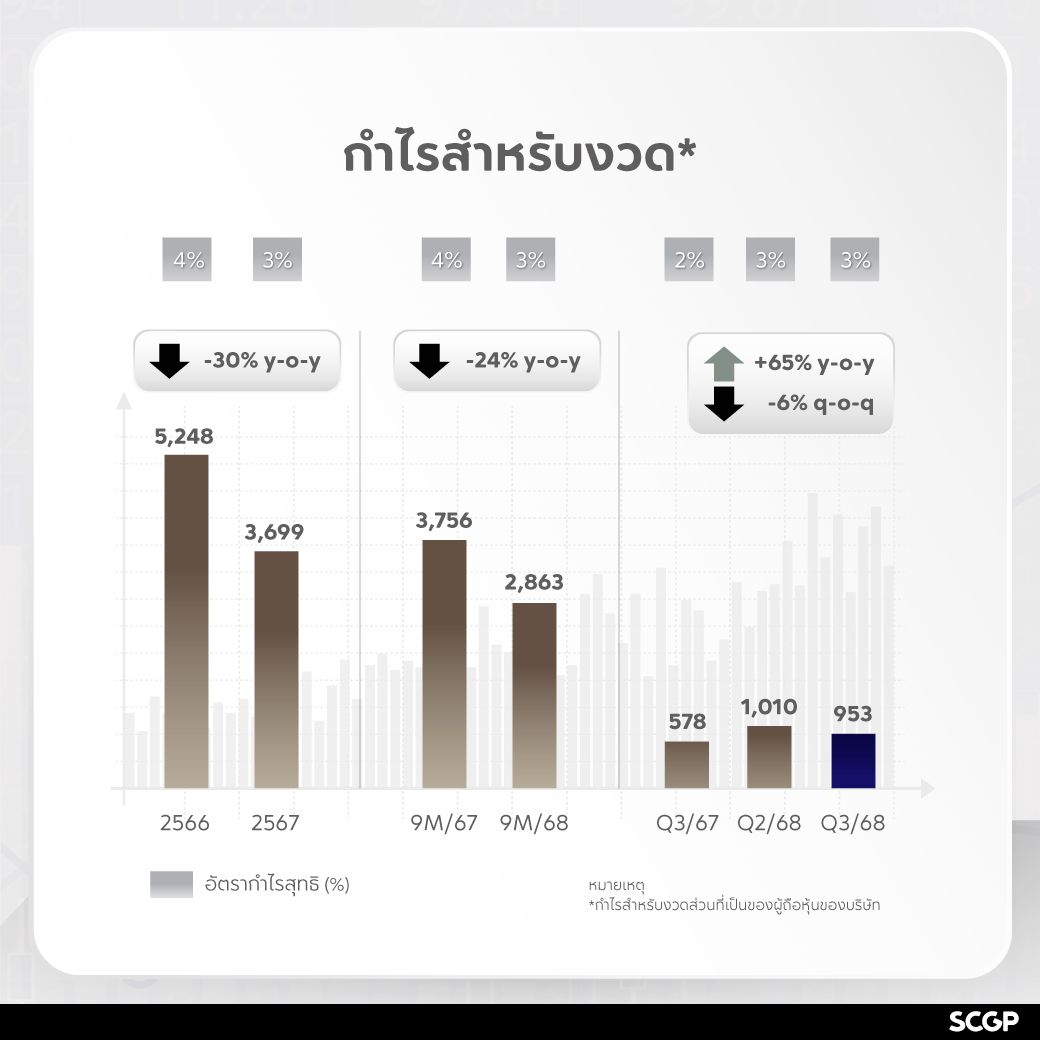
SCGP แถลงผลการดำเนินงานไตรมาส 3 ปี 2568 ทำรายได้จากการขาย 30,438 ล้านบาท EBITDA 4,154 ล้านบาท และกำไรสำหรับงวด 953 ล้านบาท จากปริมาณการขายเพิ่มขึ้นและบรรจุภัณฑ์เพื่อผู้บริโภคที่เติบโตในอาเซียนตามแผน วางกลยุทธ์บริหารต้นทุนที่มีประสิทธิภาพ บูรณาการห่วงโซ่อุปทานของโรงงานในภูมิภาค พร้อมนำเทคโนโลยีมาใช้เพิ่มประสิทธิภาพ คาดไตรมาส 4 ได้รับผลบวกจากการเติมสต๊อกสินค้าช่วงปลายปี การออกมาตรการกระตุ้นเศรษฐกิจและการท่องเที่ยวของรัฐบาล พร้อมโชว์ EBITDA ไตรมาส 3/68 พุ่งแรง รับอานิสงส์ต้นทุนลดฮวบ-อินโดนีเซียฟื้นตัว ลุยกลยุทธ์ M&A ทุ่ม 950 ล้านบาท ซื้อโรงกล่องกระดาษในอินโดนีเซีย เสริมพอร์ตลูกค้า Consumer
นายวิชาญ จิตร์ภักดี ประธานเจ้าหน้าที่บริหาร บริษัท เอสซีจี แพคเกจจิ้ง จำกัด (มหาชน) หรือ SCGP เปิดเผยถึงภาพรวมอุตสาหกรรมบรรจุภัณฑ์ในไตรมาสที่ 3 ของปี 2568 ตลาดบรรจุภัณฑ์อาเซียนขยายตัวต่อเนื่องจากการบริโภคภายในประเทศและการส่งออก จากการเตรียมพร้อมสำหรับเทศกาลปลายปีเมื่อเทียบกับไตรมาสก่อน ส่วนด้านราคายังคงมีความผันผวน โดยราคาขายเฉลี่ยของกระดาษบรรจุภัณฑ์และเยื่อกระดาษปรับลดลงตามแนวโน้มตลาดภูมิภาค
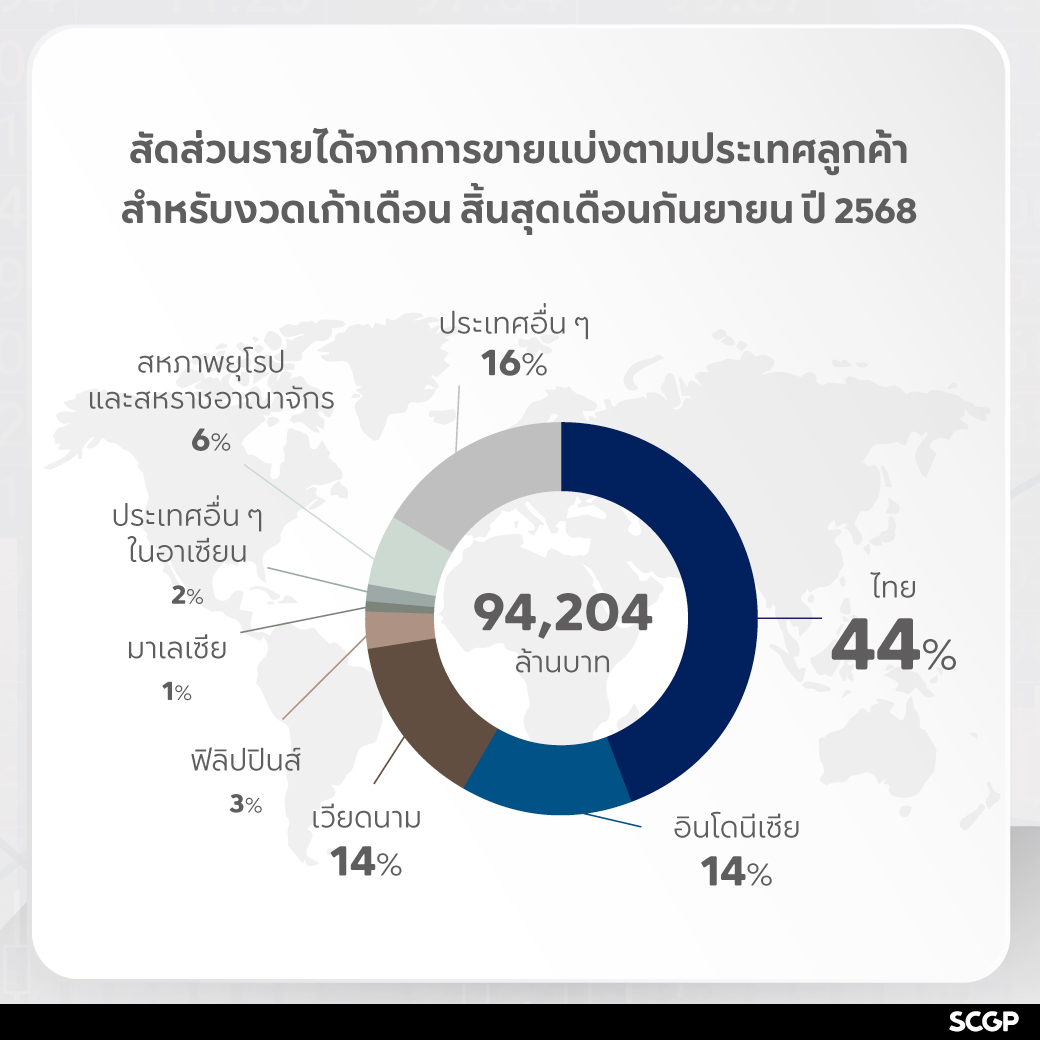
SCGP ได้เพิ่มศักยภาพการทำกำไรและความสามารถการแข่งขันด้วยกลยุทธ์การเติบโตภายในประเทศกลุ่มอาเซียน การวางโมเดลธุรกิจแบบครบวงจร เพื่อตอบโจทย์ลูกค้าและสภาพตลาดที่หลากหลาย ตลอดจนการขยายตลาดใหม่ที่มีศักยภาพ เช่น อินเดีย ออสเตรเลีย ส่งผลให้ปริมาณการขายบรรจุภัณฑ์เพื่อผู้บริโภคในกลุ่มธุรกิจบรรจุภัณฑ์แบบครบวงจรและกลุ่มธุรกิจเยื่อและกระดาษเพิ่มขึ้น แม้ว่าราคาเฉลี่ยยังปรับลดลงตามแนวโน้มของตลาด
นอกจากนี้ บริษัทฯ มุ่งจัดการต้นทุนและการผลิตที่มีประสิทธิภาพ เช่น เพิ่มสัดส่วนการใช้พลังงานทดแทนเป็นร้อยละ 38.6 นำเทคโนโลยี AI และ Machine Learning มาปรับใช้ อีกทั้งยังเน้นการบริหารต้นทุน และบูรณาการห่วงโซ่อุปทานของโรงงานต่าง ๆ ในภูมิภาคทั้งด้านการผลิตและการใช้วัตถุดิบอย่างยืดหยุ่น (Regional Optimization)
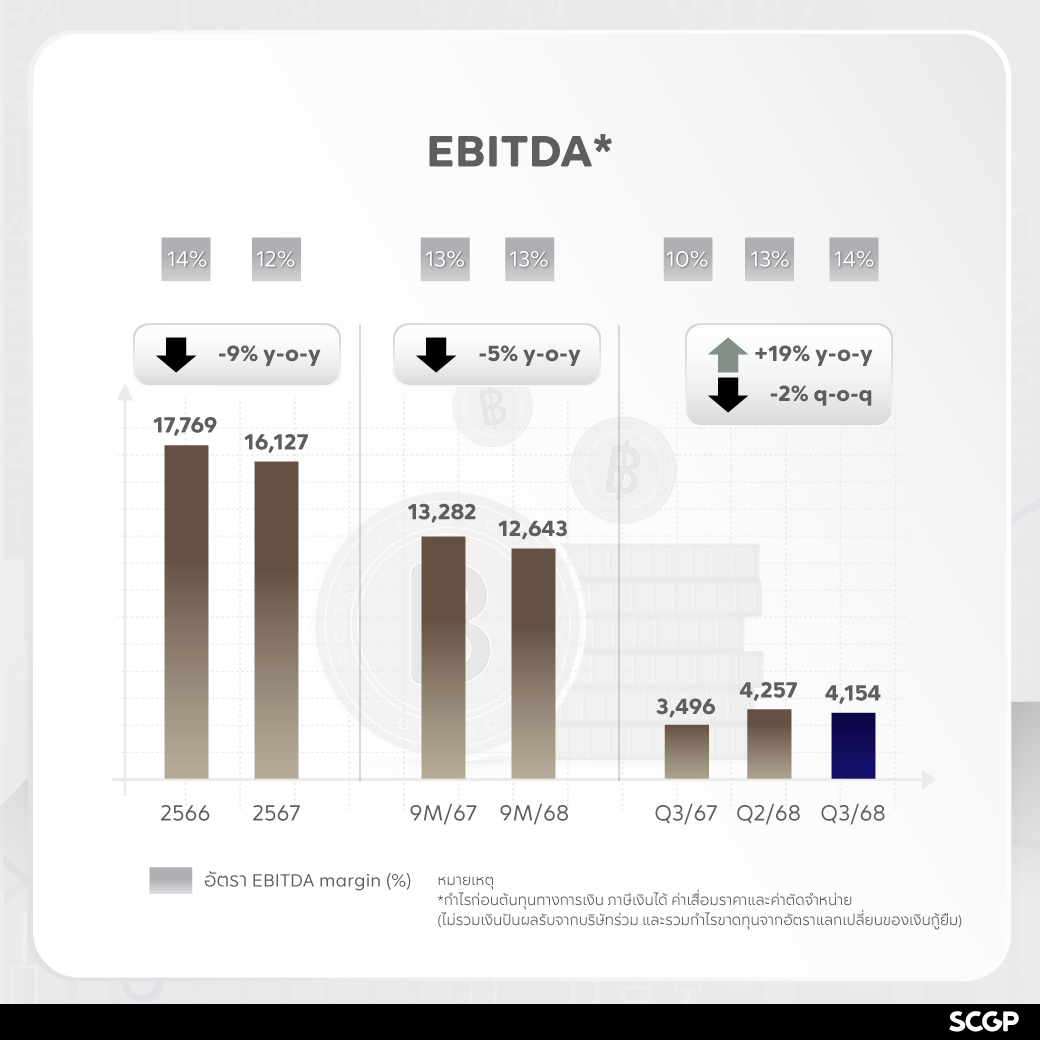
การปรับกลยุทธ์เชิงรุกท่ามกลางความท้าทาย ทำให้ในไตรมาสที่ 3 ของปี 2568 SCGP มีรายได้จากการขายรวม 30,438 ล้านบาท ลดลงร้อยละ 9 เมื่อเทียบกับปีก่อน และลดลงร้อยละ 4 จากไตรมาสก่อน ขณะที่ EBITDA อยู่ที่ 4,154 ล้านบาท เพิ่มขึ้นร้อยละ 19 เมื่อเทียบกับปีก่อน ลดลงร้อยละ 2 จากไตรมาสก่อน และมีกำไรสำหรับงวด 953 ล้านบาท เพิ่มขึ้นร้อยละ 65 เมื่อเทียบกับปีก่อนจากผลการดำเนินงานของธุรกิจบรรจุภัณฑ์กระดาษในอินโดนีเซียที่ดีขึ้น ขณะที่ลดลงร้อยละ 6 จากไตรมาสก่อนสอดคล้องกับรายได้ ส่วน EBITDA margin ปรับตัวดีขึ้นจากการบริหารจัดการต้นทุนพลังงานและสาธารณูปโภคในกระบวนการผลิตอย่างมีประสิทธิภาพ
นายวิชาญ กล่าวว่า ภาพรวมอุตสาหกรรมบรรจุภัณฑ์ในอาเซียนและการใช้จ่ายของผู้บริโภคในไตรมาสที่ 4 ปี 2568 มีแนวโน้มเติบโตจากการเตรียมเพิ่มสต๊อกสินค้าช่วงปลายปี โดยเฉพาะอาหาร เครื่องดื่ม และสินค้าอุปโภคบริโภค เพื่อเตรียมรับการใช้จ่ายในช่วงเทศกาลปีใหม่และเทศกาลเฉลิมฉลอง และปัจจัยบวกจากมาตรการกระตุ้นเศรษฐกิจของรัฐบาล เช่น มาตรการคนละครึ่ง มาตรการส่งเสริมการท่องเที่ยว ฯลฯ จะส่งผลดีต่อความต้องการใช้บรรจุภัณฑ์เพิ่มขึ้น ขณะที่ราคาขายบรรจุภัณฑ์กระดาษและบรรจุภัณฑ์พอลิเมอร์คาดว่าจะทรงตัว ส่วนราคาขายกระดาษบรรจุภัณฑ์และเยื่อเคมีละลายได้มีแนวโน้มเพิ่มขึ้นจากความต้องการที่มีแนวโน้มฟื้นตัว
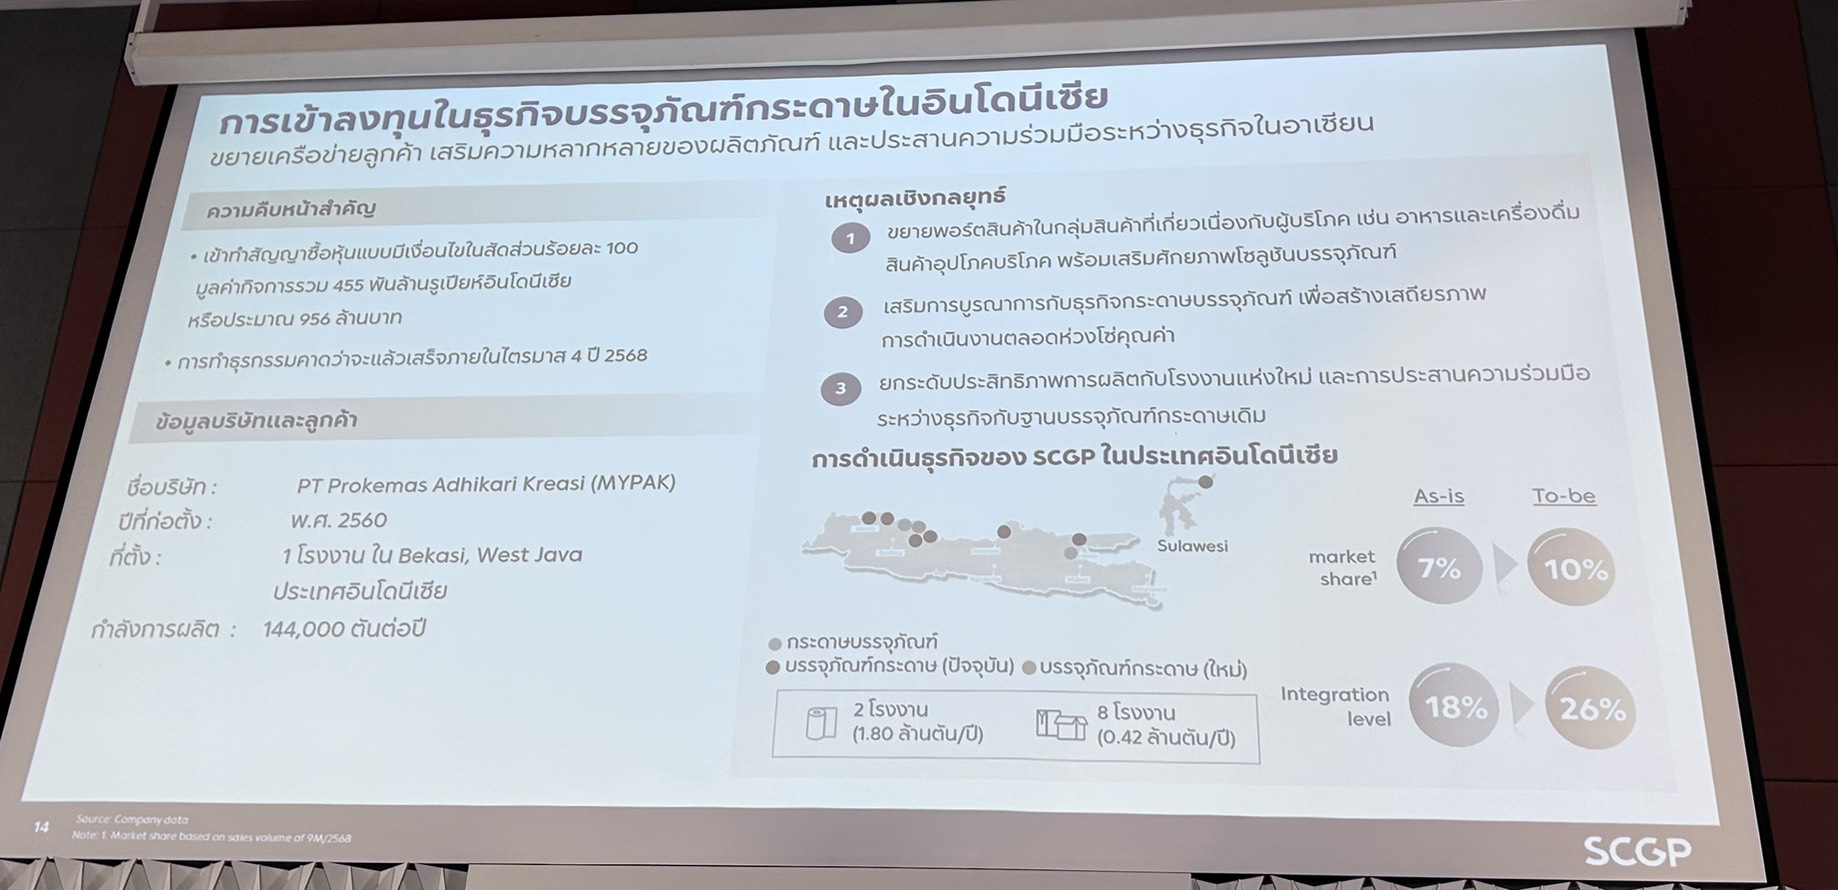
SCGP ยังคงเดินหน้าเสริมความแข็งแกร่งในตลาดอาเซียน ล่าสุด ได้ลงนามในสัญญาซื้อหุ้นแบบมีเงื่อนไขเพื่อเข้าถือหุ้นสามัญในสัดส่วนร้อยละ 100 ใน PT Prokemas Adhikari Kreasi (MYPAK) ซึ่งเป็นบริษัทผลิตบรรจุภัณฑ์กระดาษคุณภาพชั้นนำในอินโดนีเซีย มีฐานการผลิตตั้งอยู่ที่เมือง Bekasi ทางตะวันตกของเกาะชวา ที่ใกล้กับฐานการผลิตกระดาษบรรจุภัณฑ์ของ PT Fajar Surya Wisesa Tbk. และมีฐานลูกค้าเป็นบริษัทข้ามชาติและแบรนด์สินค้าชั้นนำในตลาดอาหาร เครื่องดื่ม และสินค้าอุปโภคบริโภคในประเทศ มูลค่ากิจการไม่เกิน 455 พันล้านรูเปียห์ (ประมาณ 956 ล้านบาท) ทั้งนี้ อยู่ระหว่างการดำเนินการตามกระบวนการเข้าซื้อกิจการ คาดปิดดีลภายในไตรมาสที่ 4 ของปี 2568 นับเป็นกลยุทธ์สำคัญที่ช่วยเพิ่มโอกาส Cross-selling จากฐานลูกค้ากลุ่มสินค้าอาหาร เครื่องดื่ม และสินค้าอุปโภคบริโภคทั้งในและต่างประเทศ สามารถนำเทคโนโลยีของ MYPAK มาช่วยผลักดันการผลิตและการบริหารจัดการต้นทุนอย่างมีประสิทธิภาพ รวมถึงที่ตั้งเชิงกลยุทธ์จะช่วยสร้างประสานประโยชน์ (Synergy) กับเครือข่ายธุรกิจ และเสริมศักยภาพการบูรณาการห่วงโซ่อุปทานกับธุรกิจกระดาษบรรจุภัณฑ์ (Value Chain Integration) ของ SCGP ในภูมิภาค ซึ่งจะช่วยยกระดับความสามารถการแข่งขัน และรองรับการเติบโตของเศรษฐกิจและความต้องการบรรจุภัณฑ์ในอินโดนีเซีย
อีกทั้งยังขับเคลื่อนด้านความยั่งยืนตามเป้าหมายลดการปล่อยก๊าซเรือนกระจกลงร้อยละ 25 ภายในปี 2573 และมุ่งสู่ Net Zero ภายในปี 2593 ด้วยการพัฒนากระบวนการผลิตอย่างต่อเนื่อง การพัฒนาบรรจุภัณฑ์ที่สามารถนำกลับมาใช้ซ้ำ รีไซเคิล รวมถึงการขยายความร่วมมือกับลูกค้ากลุ่มบรรจุภัณฑ์อาหารและเครื่องดื่มชั้นนำจำนวน 6 ราย ในการพัฒนาบรรจุภัณฑ์ที่ติดฉลากคาร์บอนฟุตพริ้นท์ของผลิตภัณฑ์ (CFP) โดย SCGP ที่แสดงข้อมูลการปล่อยก๊าซเรือนกระจก เพื่อเสริมความสามารถในการแข่งขันของทั้ง SCGP และลูกค้าในตลาด และสร้างการเติบโตบนแนวทางธุรกิจที่ยั่งยืนร่วมกัน
นายดนัยเดช เกตุสุวรรณ ประธานเจ้าหน้าที่สายการเงิน บริษัท เอสซีจี แพคเกจจิ้ง จำกัด(มหาชน) หรือ SCGP กล่าวว่า จากรายงานผลประกอบการประจำไตรมาส 3/2568 มีสัญญาณบวกด้านการดำเนินงานที่ปรับตัวดีขึ้นอย่างมีนัยสำคัญ เมื่อเทียบกับช่วงเดียวกันของปีก่อน ขณะเดียวกัน คณะกรรมการบริษัทได้อนุมัติแผนการลงทุนเชิงกลยุทธ์ครั้งสำคัญในการเข้าซื้อกิจการโรงกล่องกระดาษในประเทศอินโดนีเซีย เพื่อเพิ่มศักยภาพการผลิตและส่วนแบ่งการตลาดในประเทศหลักของอาเซียน โดยในไตรมาส 3/2568 SCGP มี EBITDA อยู่ที่ 4,154 ล้านบาท ซึ่งถือว่า ดีขึ้นพอสมควร เมื่อเทียบกับไตรมาส 3 ของปีที่แล้ว โดยมีปัจจัยสนับสนุนหลักมาจาก 2 ส่วน คือ ต้นทุนวัตถุดิบที่ปรับตัวลดลงมาก เมื่อเทียบกับช่วงเดียวกันของปีก่อน และ ผลการดำเนินงานที่อินโดนีเซียเริ่มส่งสัญญาณบวก ซึ่งดีขึ้นกว่าปีที่แล้วอย่างมาก
อย่างไรก็ดี รายได้รวมของบริษัทลดลง เมื่อเทียบกับทั้งปีที่แล้วและไตรมาสก่อนหน้า เนื่องมาจากราคาขายที่ลดลง แม้ว่า ปริมาณการขายจะเติบโต สอดคล้องกับอุปสงค์ที่ดีขึ้น ส่งผลให้กำไรสุทธิลดลงในแนวทางเดียวกับ EBITDA โดยอยู่ที่ 953 ล้านบาท
-ธุรกิจบรรจุภัณฑ์ครบวงจร (IP): มีรายได้ 23,400 ล้านบาท โดยปริมาณการขายค่อนข้างทรงตัว EBITDA ค่อนข้างทรงตัว เมื่อเทียบกับไตรมาสก่อน แต่ดีขึ้นมากเมื่อเทียบกับปีที่แล้ว เนื่องจากต้นทุนที่ลดลงและการดำเนินงานในอินโดนีเซียที่ดีขึ้น ส่วนปริมาณขายกระดาษบรรจุภัณฑ์ (Packaging Paper) ในประเทศเพิ่มขึ้น แต่การส่งออกลดลง โดยเฉพาะที่ประเทศจีน
-ธุรกิจเยื่อและกระดาษ (Fibers - FI): ยอดขายอยู่ที่ 6,027 ล้านบาท ลดลง 5% เมื่อเทียบ QonQ และลดลงมากเมื่อเทียบ YoY สาเหตุหลักมาจาก ราคาเยื่อกระดาษในตลาดโลกลดลงค่อนข้างชัดเจน แม้ว่าปริมาณการขายจะเพิ่มขึ้น
อย่างไรก็ตาม SCGP เดินหน้ากลยุทธ์ M&A ทุ่มงบซื้อโรงกล่องอินโดนีเซีย โดยคณะกรรมการบริษัทได้อนุมัติการเข้าทำสัญญาแบบมีเงื่อนไข เพื่อเข้าซื้อโรงกล่องกระดาษ (บรรจุภัณฑ์กระดาษ) ในอินโดนีเซีย โดยมูลค่ากิจการคาดว่าอยู่ที่ประมาณ 950 ล้านบาท และคาดว่าจะสามารถปิดดีล ได้ประมาณเดือนธันวาคม 2568 นี้
โดยการลงทุนนี้ถือเป็นกลยุทธ์สำคัญเพื่อ เพิ่มศักยภาพทางธุรกิจในอินโดนีเซีย ซึ่งถูกมองว่าเป็นประเทศหลักในอาเซียน เนื่องจากบริษัทมีฐานการผลิตกระดาษต้นทางอยู่แล้ว แต่ยังขาดโรงกล่องปลายทางที่เพียงพอ
วัตถุประสงค์เชิงกลยุทธ์ของการเข้าซื้อกิจการมีดังนี้:
1.เพิ่มพอร์ตลูกค้ากลุ่มสินค้าอุปโภคบริโภค (Consumer): บริษัทที่เข้าซื้อมีฐานลูกค้าที่แข็งแกร่งในกลุ่มอาหาร เครื่องดื่ม และสินค้าอุปโภคบริโภค รวมถึงลูกค้าที่เป็น National Brand และ Multinational Brand
2.เพิ่มระดับ Vertical Integration: การเข้าซื้อโรงงานแห่งนี้ จะเพิ่มกำลังการผลิตอีก 140,000 ตัน ทำให้ระดับ Integration Level เพิ่มขึ้นจาก 18% เป็น 26% ทั้งนี้ บริษัทมีเป้าหมายระยะยาวในการมีโรงกล่องไว้รองรับลูกค้าปลายทางอย่างน้อยครึ่งหนึ่ง (เกิน 50%) เช่นเดียวกับในไทยและเวียดนาม
3.ยกระดับคุณภาพการผลิต: โรงงานที่ซื้อมีเครื่องจักรที่ค่อนข้างใหม่และมีศักยภาพที่ดี คาดการณ์ว่าการลงทุนครั้งนี้จะทำให้ ส่วนแบ่งตลาด (Market Share) ในอินโดนีเซียเพิ่มขึ้นจาก 7% เป็น 10% โดยบริษัทที่ซื้อมีรายได้ต่อปีประมาณ 1,800 ล้านบาท ซึ่งคาดว่าจะเป็นรายได้ที่เพิ่มขึ้นอย่างน้อย 1,800 ล้านบาทในปีหน้า
ด้านภาพรวมตลาดในภูมิภาคอาเซียนส่วนใหญ่ยังคง ชี้ขึ้น และแสดงให้เห็นถึงการ เติบโตต่อเนื่อง ทั้งแบบไตรมาสต่อไตรมาส และปีต่อปี โดยเฉพาะอย่างยิ่งการบริโภคในประเทศมีการเติบโต ทั้งในประเทศไทยและเวียดนาม ส่วนอินโดนีเซียซึ่งมีการใช้จ่ายที่ชะลอตัวไปบ้าง คาดว่าจะฟื้นตัวกลับมาในไตรมาส 4/2568
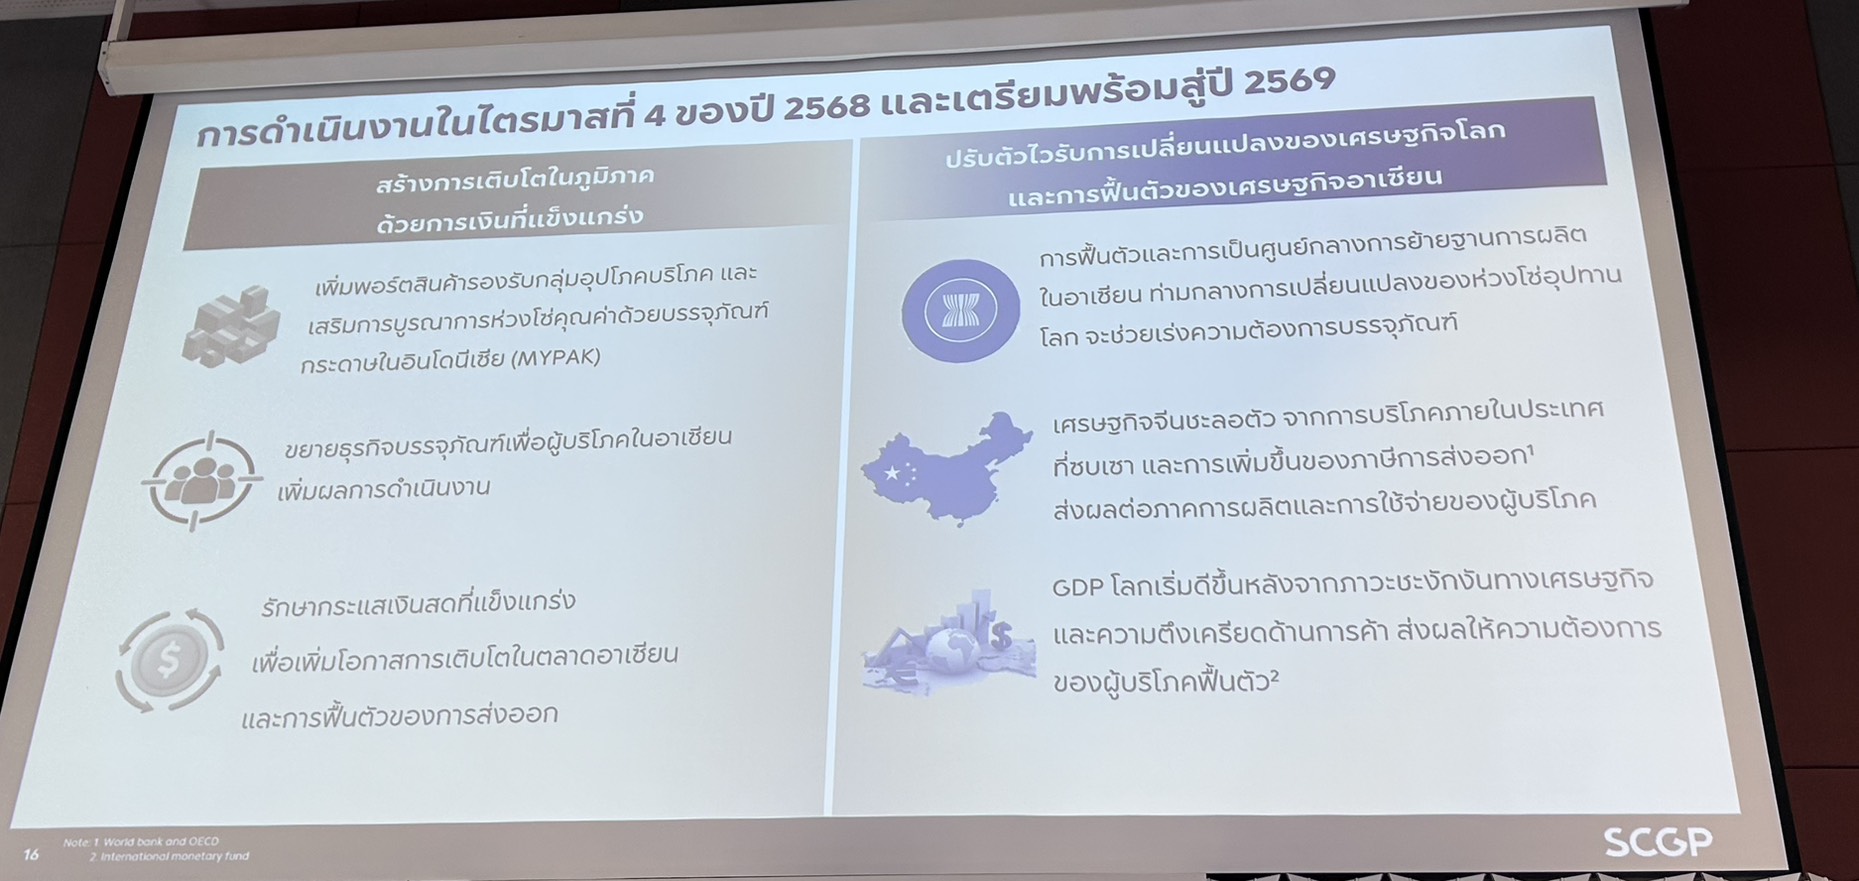
อย่างไรก็ตาม จีน ซึ่งเป็นผู้นำเข้ากระดาษบรรจุภัณฑ์ มีสัญญาณชะลอตัวลง ในไตรมาส 3/2568 โดยตัวเลขการนำเข้าของจีนลดลงเมื่อเทียบกับไตรมาส 2 ขณะที่กลุ่มสินค้าเฉพาะฤดูกาลอย่างแอลกอฮอล์มีการลดลงตามฤดูกาล เช่น ในช่วงเข้าพรรษาในประเทศไทย ส่วนสินค้า Medical Supply ในยุโรปลดลงใน Q3/2568 เนื่องจากเป็นช่วงพีคของฤดูร้อน ทำให้โรงงานลูกค้าลดกิจกรรมลง แต่คาดว่าจะกลับมาใน Q4/2568
ในส่วนของโครงสร้างหนี้สุทธิ ใกล้เคียงเดิม อยู่ที่ 53,000 ล้านบาท และอัตราส่วนหนี้สินสุทธิต่อ EBITDA ใกล้เคียงเดิมที่ 3.4 เท่า ด้านต้นทุนทางการเงินดีขึ้น เนื่องจากอัตราดอกเบี้ยลดลงในหลายประเทศ โดยอัตราเฉลี่ยรวมอยู่ที่เกือบ 4% แต่ในประเทศไทยต่ำกว่า 3% งบลงทุน สำหรับปีนี้ยังคงอยู่ที่ประมาณ 10,000 ล้านบาท โดย Gross CAPEX ณ ปัจจุบันอยู่ที่ 4,200 ล้านบาท และคาดว่าจะรวมรายการพิเศษแล้วรวมประมาณเกือบ 6,000 ล้านบาทในปีนี้