ทีเอ็มบีธนชาต เผยข้อมูลเชิงลึกครั้งแรกในงาน เปิด Insight มนุษย์เงินเดือน “เดอะแบกตัวจริงของการเงินยุคนี้” ชี้ชีวิตมนุษย์เงินเดือนอาจไม่ได้มั่นคงอย่างที่หลายคนเชื่อ ระบุวิกฤติหนี้ครัวเรือนไทย 10 ปี รายได้โตเพียง 14% โตช้าทำหนี้เป็น "ดินพอกหางหมู" แต่สินเชื่อส่วนบุคคลพุ่ง 200% มนุษย์เงินเดือน 80% ไร้เงินสำรองฉุกเฉิน ชี้คนไทยติดวงจรสิ้นเชื่อดอกเบี้ยสูง ผลสำรวจพบ 8 ใน 10 มีภาระหนี้สิน เสี่ยงพังได้แม้สะดุดเพียงเล็กน้อย "สินเชื่อส่วนบุคคล" สูงผิดปกติ เตรียมผลักดัน "Risk Pricing" เลิกอุ้มผู้กู้โปรไฟล์แย่ ตระหนักถึงความท้าทายนี้ แพร้อมแบ่งเบาภาระให้มนุษย์เงินเดือน ผ่านการพัฒนาผลิตภัณฑ์และโซลูชันทางการเงินที่ครอบคลุมทั้ง 4 มิติ การออม การใช้จ่าย การกู้ยืม การลงทุน-ความคุ้มครอง เพื่อสร้างชีวิตทางการเงินที่ดีขึ้นอย่างยั่งยืน
นายนริศ สถาผลเดชา ประธานกลุ่มงาน Data และ Analytics ทีเอ็มบีธนชาต หรือ ทีทีบี เปิดเผยว่า ในยุคที่ปัจจัยรอบตัวเปลี่ยนแปลงอย่างรวดเร็ว ไม่ว่าจะเป็นเศรษฐกิจที่ผันผวน การเมืองที่ไม่แน่นอน การเลิกจ้างก่อนวัยเกษียณ ไปจนถึงความก้าวหน้าของเทคโนโลยีที่อาจเข้ามาแทนแรงงานมนุษย์ รวมทั้งมนุษย์เงินเดือนจำนวนมากที่แม้มีรายได้แน่นอน ยังต้องเผชิญความท้าทายทางการเงินอย่างต่อเนื่อง
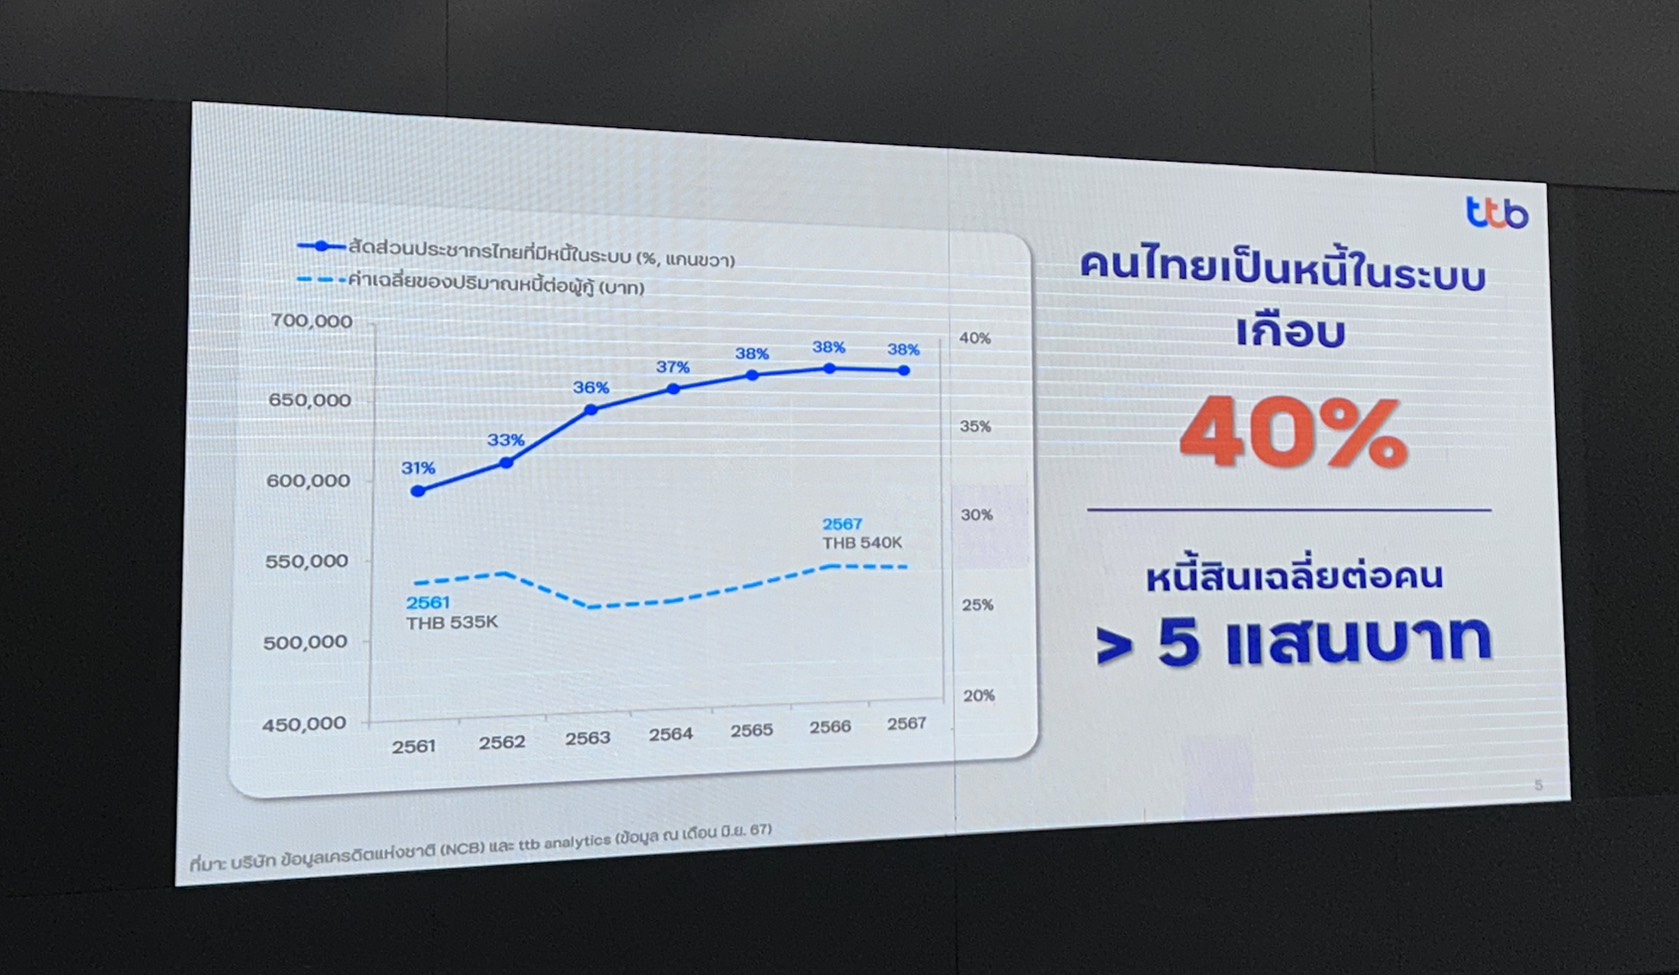
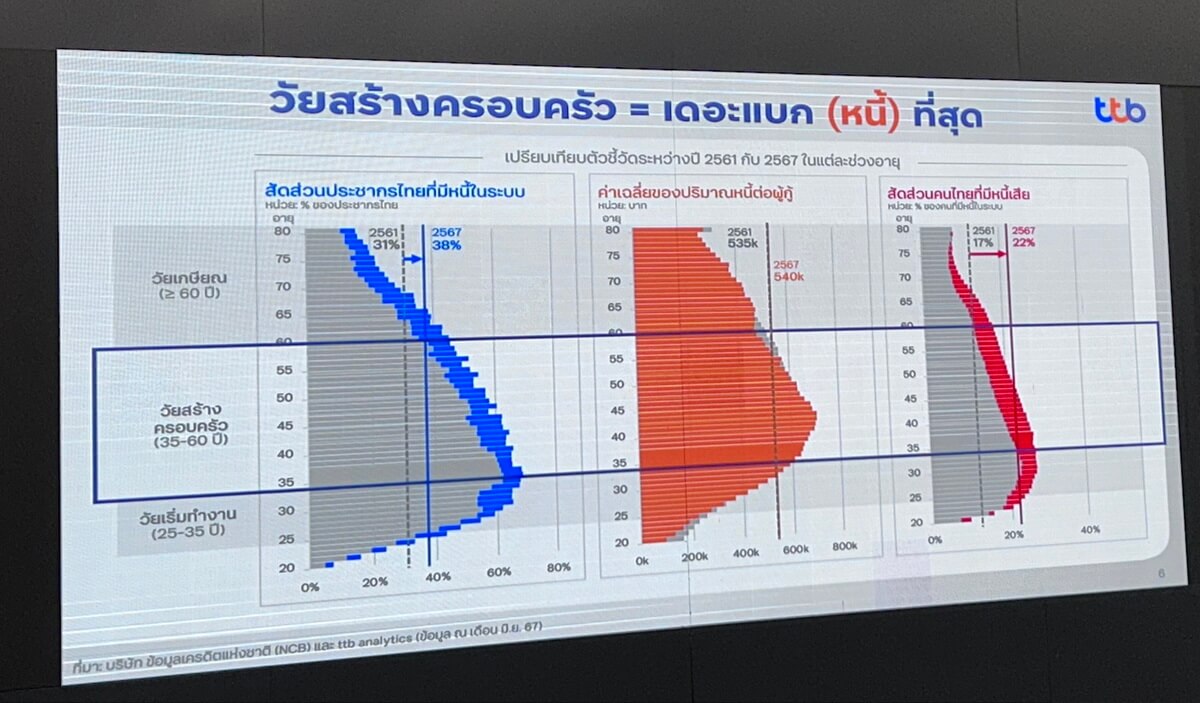
ข้อมูลจากบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) และ ttb analytics ณ เดือนมิถุนายน 2567 ชี้ว่า คนไทยเกือบ 40% มีหนี้ในระบบ โดยมีหนี้สินเฉลี่ยสูงกว่า 500,000 บาทต่อคน โดยเฉพาะกลุ่มวัยสร้างครอบครัวอายุ 35-60 ปี ที่มีภาระหนี้สูงที่สุด ขณะที่หนี้สินเชื่อส่วนบุคคลยังคงเป็นภาระของทุกช่วงวัย แม้กระทั่งในวัยเกษียณ
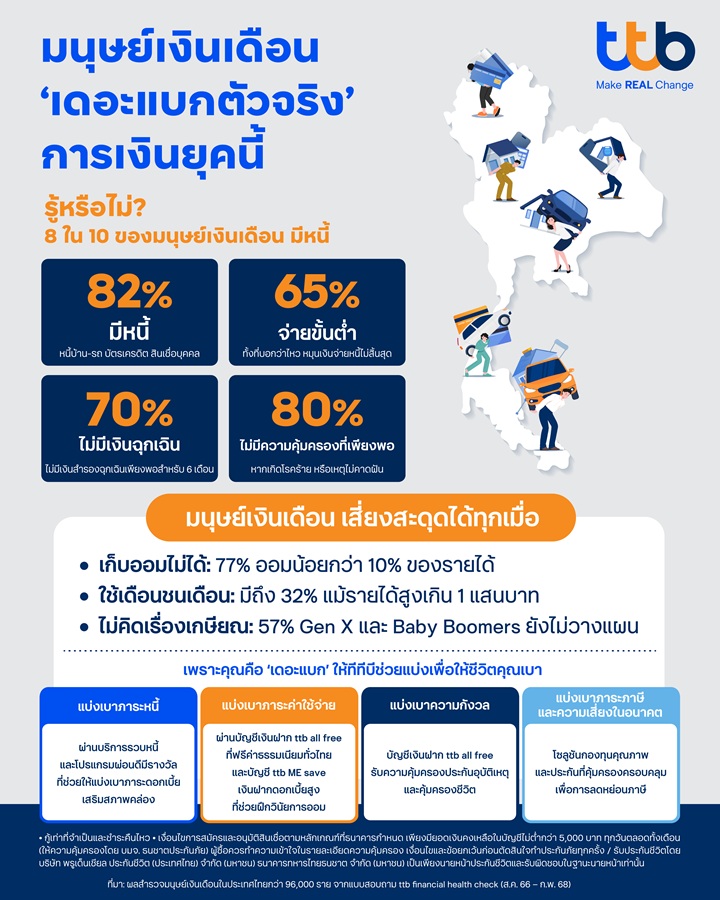
ล่าสุด ทีทีบี เปิดเผยข้อมูลเชิงลึกครั้งแรก จากการทำ ttb financial health check หรือโปรแกรมตรวจสุขภาพทางการเงินออนไลน์ของมนุษย์เงินเดือนในประเทศไทยกว่า 96,000 คน ระหว่างเดือนสิงหาคม 2566 – กุมภาพันธ์ 2568 พบว่า 8 ใน 10 หรือกว่า 82% ของมนุษย์เงินเดือนมีภาระหนี้ โดยส่วนใหญ่เป็นหนี้ส่วนบุคคลและบัตรเครดิตคิดเป็นสัดส่วนถึง 53% (รองลงมาคือหนี้รถคิดเป็น 17% และหนี้บ้าน 15%) ที่สำคัญคือ 49% ของมนุษย์เงินเดือนมีหนี้สะสมจากพฤติกรรมจ่ายขั้นต่ำ หรือผิดนัดชำระ และยิ่งไปกว่านั้น 65% ของคนที่จ่ายไหว ยังเป็นการชำระเงินขั้นต่ำ ทำให้เกิดความเสี่ยงสะสมจากดอกเบี้ยที่เพิ่มสูงขึ้นและอยู่ในวงจรหนี้ไม่สิ้นสุด
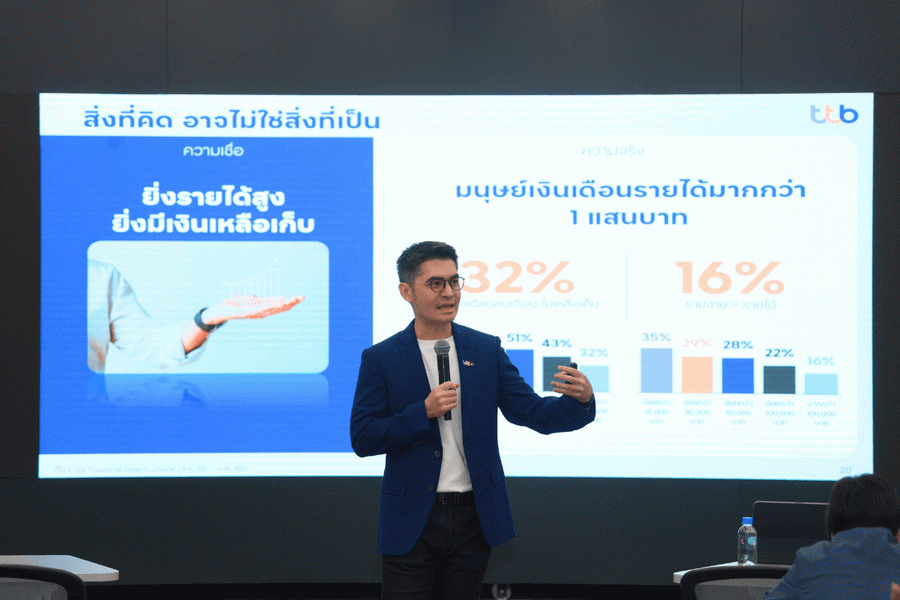
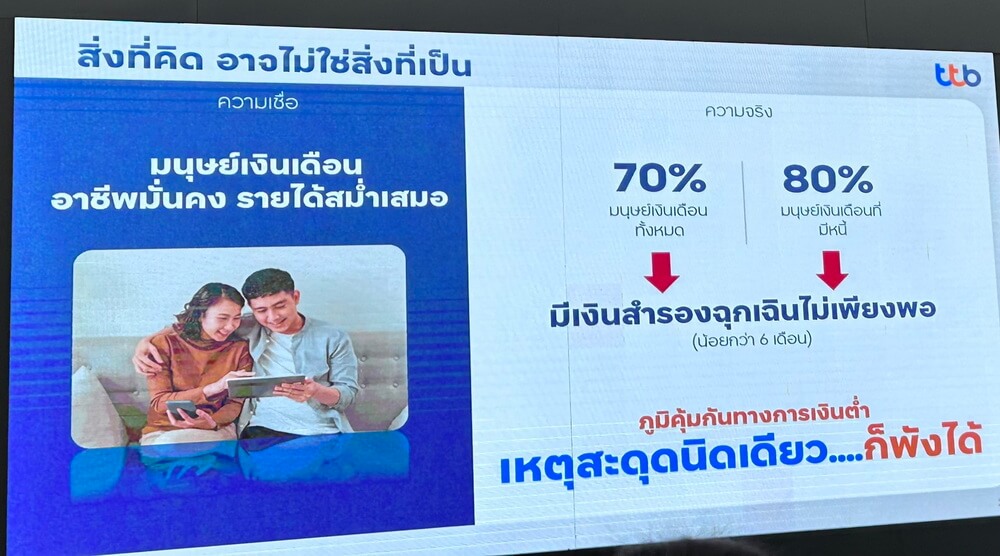
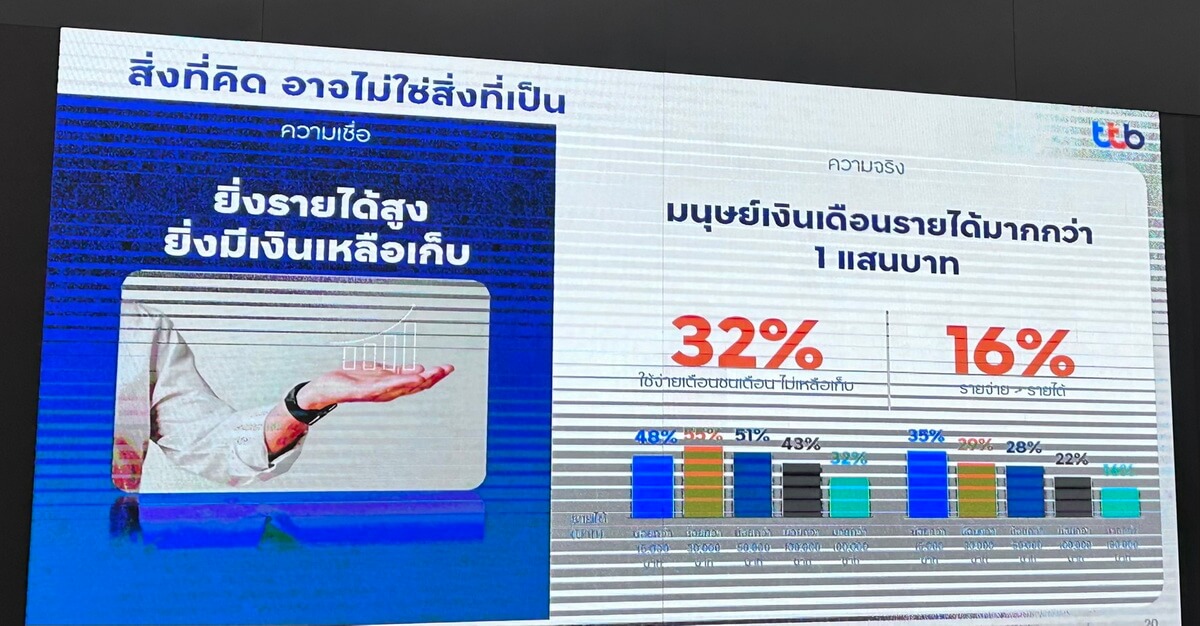
ข้อมูลยังสะท้อนว่า พฤติกรรมทางการเงินของมนุษย์เงินเดือนส่วนใหญ่ยังขาดภูมิคุ้มกันทางการเงินที่เพียงพอ โดยพบว่า 77% มีเงินออมน้อยกว่า 10% ของรายได้ และ 70% ไม่มีเงินสำรองฉุกเฉินเพียงพอ (มีเงินสำรองฉุกเฉินไว้ใช้น้อยกว่า 6 เดือน) ยิ่งไปกว่านั้นมากถึง 80% ไม่มีความคุ้มครองที่เพียงพอหากเจ็บป่วยเป็นโรคร้ายไม่คาดฝัน ปัญหาเหล่านี้ไม่ได้จำกัดอยู่เพียงมนุษย์เงินเดือนที่มีรายได้ปานกลางหรือต่ำเท่านั้น เพราะจากข้อมูลพบว่า 32% ของผู้ที่มีรายได้เกิน 100,000 บาทต่อเดือนยังคงใช้ชีวิตเดือนชนเดือนและอีก 16% มีรายจ่ายมากกว่ารายได้ สะท้อนว่าความไม่มั่นคงทางการเงินเกิดขึ้นกับทุกระดับรายได้
ข้อมูลที่น่าตกใจเกี่ยวกับภาวะเศรษฐกิจมหภาค โดยชี้ให้เห็นถึงความเหลื่อมล้ำระหว่างการเติบโตของรายได้และการเติบโตของหนี้ จากข้อมูลของสำนักงานสถิติ ย้อนหลังไป 10 ปี รายได้เฉลี่ยของคนไทย เติบโตเพียง 14% เท่านั้น ในทางกลับกัน สินเชื่อส่วนบุคคล (Personal Loan) ซึ่งเป็นสินเชื่อที่มีอัตราดอกเบี้ยสูงถึง 18-24% กลับมีอัตราการเติบโตอย่างก้าวกระโดด โดยเพิ่มขึ้นถึง 200% ในช่วง 10 ปีที่ผ่านมาข้อมูลระบุว่า หนี้ครัวเรือนไทยปัจจุบันอยู่ที่ 87% ของ GDP ซึ่งแม้ว่าคาดว่าสัดส่วนนี้จะกลับมาสู่ระดับ 85% ในช่วงต้นปีหน้า แต่ปัญหาหลักคือการที่ ‘รายได้ไม่เพิ่มไม่ทัน’และโครงสร้างหนี้ส่วนบุคคลที่ขยายตัวอย่างมากไม่ได้มาจากระบบธนาคารพาณิชย์เป็นหลัก โดยธนาคารพาณิชย์มีสัดส่วนเพียงประมาณ 30% ส่วนที่เหลือมาจากธนาคารภาครัฐ (SFI) ประมาณ 25% และสหกรณ์ออมทรัพย์ประมาณ 15%
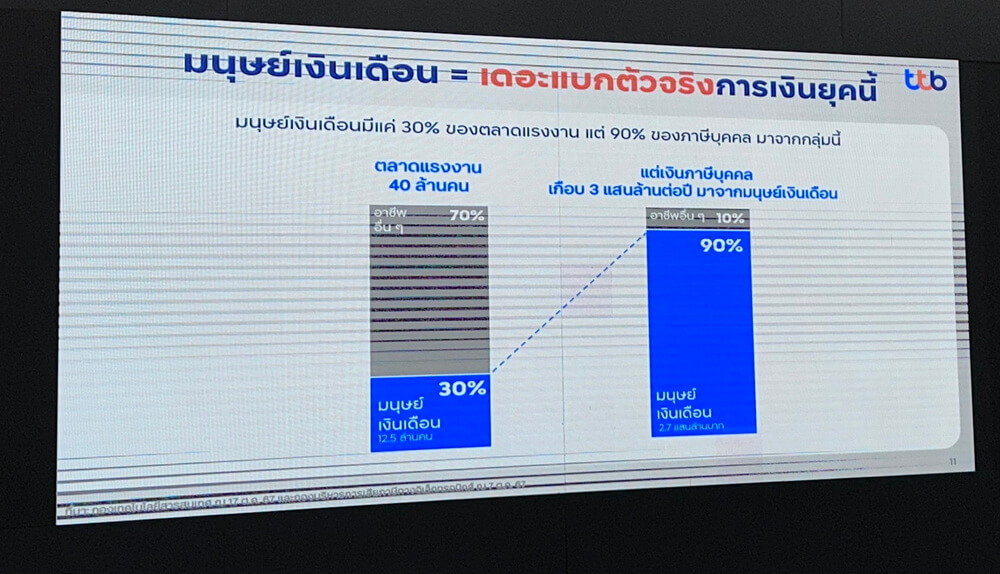
“จากการสำรวจ "สุขภาพทางการเงิน" ของกลุ่มมนุษย์เงินเดือนกว่า 100,000 ราย โดย TTB ร่วมกับบริษัทคู่ค้า ซึ่งเป็นกลุ่มคนสำคัญที่แม้จะเป็นเพียง 30% ของตลาดแรงงาน (12.5 ล้านคน) แต่กลับแบกรับภาระภาษีเงินได้บุคคลถึง 90% พบว่า สถานการณ์หนี้สินของกลุ่มนี้อยู่ในขั้นวิกฤติ คือ ติดหนี้สูง ผู้กู้ในระบบกว่า 25 ล้านคน มีหนี้ต่อคนโดยเฉลี่ยอยู่ที่ประมาณ 500,000 บาท หรือ 540,000 บาท โดยเฉพาะกลุ่มมนุษย์เงินเดือนช่วงอายุ 30 ปีขึ้นไป ยอดหนี้ต่อหัวเฉลี่ย สูงกว่า 600,000 บาท ถึง 700,000 บาท ,หนี้ส่วนบุคคลไม่เคยจากไป 43% ของสินเชื่อก้อนแรก ของคนไทยคือสินเชื่อส่วนบุคคล และ สินเชื่อส่วนบุคคลนี้ยังคงอยู่ตลอดชีวิต แม้จะอายุ 80 ปีแล้ว ผู้กู้บางรายอาจมีสินเชื่อส่วนบุคคลพร้อมกันถึง 5 บัญชี และ หมุนหนี้ด้วยดอกเบี้ยสูง เกินกว่า 60% (65%) ของมนุษย์เงินเดือนที่ถูกสำรวจ เลือกที่จะจ่ายขั้นต่ำ หรือใช้วงจร 0% 10 เดือนไปเรื่อยๆ พฤติกรรมนี้ทำให้เกิดภาวะที่ธนาคารแห่งชาติเรียกว่า "Persistent Debt" หรือการหมุนหนี้ ทำให้การชำระหนี้ส่วนใหญ่กินแต่ดอกเบี้ยและไม่เข้าถึงเงินต้นเลย”นายนริศ กล่าว
สถานการณ์ทางการเงินของมนุษย์เงินเดือนยังแสดงให้เห็นถึงความเปราะบางอย่างมาก โดยสัดส่วน 50% ของผู้ถูกสำรวจ มีชีวิตแบบเดือนชนเดือน ขณะที่ 77% ออมเงินได้น้อยกว่า 10% ของรายได้ต่อเดือน โดยปัญหานี้ไม่ได้จำกัดอยู่แค่กลุ่มรายได้น้อยเท่านั้น แต่ยังลุกลามไปสู่กลุ่มรายได้สูง โดย 1 ใน 3 (32%) ของมนุษย์เงินเดือนที่มีรายได้เกินแสน ก็ยังคงประสบปัญหาเดือนชนเดือนเช่นกัน ที่น่ากังวลที่สุดคือ 80% ของมนุษย์เงินเดือนที่มีหนี้ ไม่มีเงินสำรองฉุกเฉินเพียงพอ (ไม่พอสำหรับ 6 เดือน) ซึ่งหมายความว่า หากต้องเผชิญกับเหตุการณ์ไม่คาดคิด เช่น ค่าใช้จ่ายด้านสุขภาพใหญ่ๆ หรือการตกงาน ชีวิตอาจไปต่อไม่ได้ ซึ่งปัญหาหนี้สินส่วนบุคคลที่ดอกเบี้ยสูงนี้ ทำให้การวางแผนทางการเงินเพื่ออนาคตเป็นไปได้ยาก และเตรียมนำเสนอแนวทางแก้ไขปัญหาผ่านการทำ Debt Consolidation หรือการรวมหนี้ เพื่อลดภาระดอกเบี้ยที่สูงถึง 24% ลงให้เหลือเพียง 10% ต้นๆ ซึ่งจะเป็นการช่วยลดภาระการผ่อนและตัดเงินต้นได้เร็วยิ่งขึ้น
“ประเทศไทยมีมนุษย์เงินเดือนกว่า 12.5 ล้านคน คิดเป็น 30% ของแรงงานทั้งหมด และสร้างรายได้ภาษีบุคคลธรรมดามากถึง 90% หรือกว่า 2.7 แสนล้านบาทต่อปี ถือเป็นฟันเฟืองสำคัญของเศรษฐกิจและสังคมไทย แต่วันนี้กลับต้องแบกรับความเสี่ยงรอบด้าน ทั้งภาระหนี้ การขาดเงินออมและเงินฉุกเฉิน การใช้ชีวิตเดือนชนเดือนแม้มีรายได้สูง รวมถึงความคุ้มครองที่ไม่เพียงพอ สิ่งเหล่านี้สะท้อนว่า การเร่งสร้างภูมิคุ้มกันทางการเงิน การวางแผนทางการเงิน ตลอดจนการเลือกเครื่องมือทางการเงินจึงเป็นเรื่องสำคัญ ท่ามกลางสถานการณ์เศรษฐกิจที่ไม่แน่นอน”นายนริศ กล่าว
นายนริศ กล่าวว่า สัดส่วนของ "สินเชื่อเพื่อการบริโภค" หรือ "สินเชื่อส่วนบุคคล" ในหนี้ครัวเรือนของไทยนั้นสูงมาก ซึ่งแตกต่างจากประเทศที่พัฒนาแล้วในกลุ่ม OECD หรือแม้แต่ประเทศเพื่อนบ้านอย่างมาเลเซีย ที่สินเชื่อส่วนบุคคลไม่ได้มีสัดส่วนสูงขนาดนี้ การที่สัดส่วนสินเชื่อส่วนบุคคลสูง สะท้อนถึง ความเปราะบาง ของผู้กู้ โดยอาจบ่งชี้ว่าประชาชนมีรายได้ไม่เพียงพอ หรือยังไม่มีทรัพย์สินหลักอย่างบ้านหรือรถยนต์ จึงต้องพึ่งพาสินเชื่อส่วนบุคคล และเมื่อรายได้เติบโตช้า ก็ยิ่งทำให้สินเชื่อส่วนบุคคลกลายเป็น "ดินพอกหางหมู" ซึ่งเป็นประเด็นสำคัญของวิกฤตหนี้ในปัจจุบัน
เพื่อแก้ไขปัญหาวงจรหนี้ที่ทับถมนี้ ระบบธนาคารพาณิชย์ไทย โดยผ่านสมาคมธนาคารไทย ได้ทำงานอย่างใกล้ชิดร่วมกับธนาคารแห่งประเทศไทย (ธปท.) และหน่วยงานภาครัฐ เพื่อออกมาตรการช่วยเหลือมาตรการ "คุณสู้เราช่วย" เฟส 1 ซึ่งเริ่มมาตั้งแต่ปีที่แล้ว ได้รับผลตอบรับที่ดี โดยเน้นไปที่การลดภาระดอกเบี้ยสำหรับผู้มีสินเชื่อบ้านและสินเชื่อรถยนต์ โดยใช้หลักการ "แขวนดอก กินต้น" คือ ธนาคารและรัฐบาลช่วยกันลดภาระดอกเบี้ยลงไปถึง 30% ยกตัวอย่าง หากมีการกู้ 3 ล้านบาท 20 ปี ภาระดอกเบี้ยที่ประมาณ 2 ล้านกว่าบาท อาจลดลงได้ถึง 7-800,000 บาท
ปัจจุบัน มีการขยายผลมาสู่ "คุณสู้เราช่วย เฟส 2" เพื่อเข้าจัดการกับปัญหา สินเชื่อส่วนบุคคลโดยเฉพาะ ซึ่งไม่ได้จำกัดอยู่แค่ธนาคารพาณิชย์เท่านั้น แต่ยังมี Non-bank เข้ามาร่วมด้วย เพื่อ ลดภาระดอกเบี้ย และดำเนินการ "รวบหนี้" (Debt Consolidation) ให้เป็นก้อนเดียว โดยใช้หลักการเดียวกันคือ แขวนดอก กินต้น ทุกบาทที่ผ่อนคืนจะถูกหักลบเงินต้นทันที เพื่อลดปัญหา "ดินพอกหางหมู"
“แม้ว่ามาตรการช่วยเหลือจะต้องเน้นไปที่กลุ่มที่มีภาระหนักและมีความเปราะบางก่อน เนื่องจากทรัพยากรมีจำกัด แต่ TTB ยืนยันว่า ในภาพระยะยาว จำเป็นต้องสร้างความเป็นธรรมให้กับผู้กู้ที่มีวินัยทางการเงิน ‘คนดีต้องได้ถูกกว่า’ คือหลักการสำคัญที่ TTB ผลักดัน โดยผู้กู้ที่มีโปรไฟล์ดี ต้องได้อัตราดอกเบี้ยที่ถูกกว่า ในขณะที่ผู้กู้ที่มี ‘โปรไฟล์แย่กว่า’ ต้องแบกรับอัตราดอกเบี้ยที่แพงกว่า นี่คือความพยายามในการสร้าง ‘Credit Culture’ (วัฒนธรรมทางการให้สินเชื่อ) ผ่านการทำ Risk Pricing ทั้งนี้ สมาคมธนาคารไทยและ TTB กำลังทำงานร่วมกับ ธปท. เพื่อให้ประเทศไทยมีการใช้ National Credit Score (คะแนนเครดิตแห่งชาติ) ผ่านการเข้าถึงข้อมูลของ NCB เพื่อที่ผู้ที่มี Credit Score ตามมาตรฐานควรจะได้รับเรทอัตราดอกเบี้ยที่ดี และยุติการปฏิบัติที่เรียกว่า Cross Subsidy ซึ่งหมายถึงการนำเงินจากพอร์ตที่จ่ายดี ไปอุดหนุนเงินในพอร์ตที่จ่ายไม่ดี”นายนเรศ กล่าว
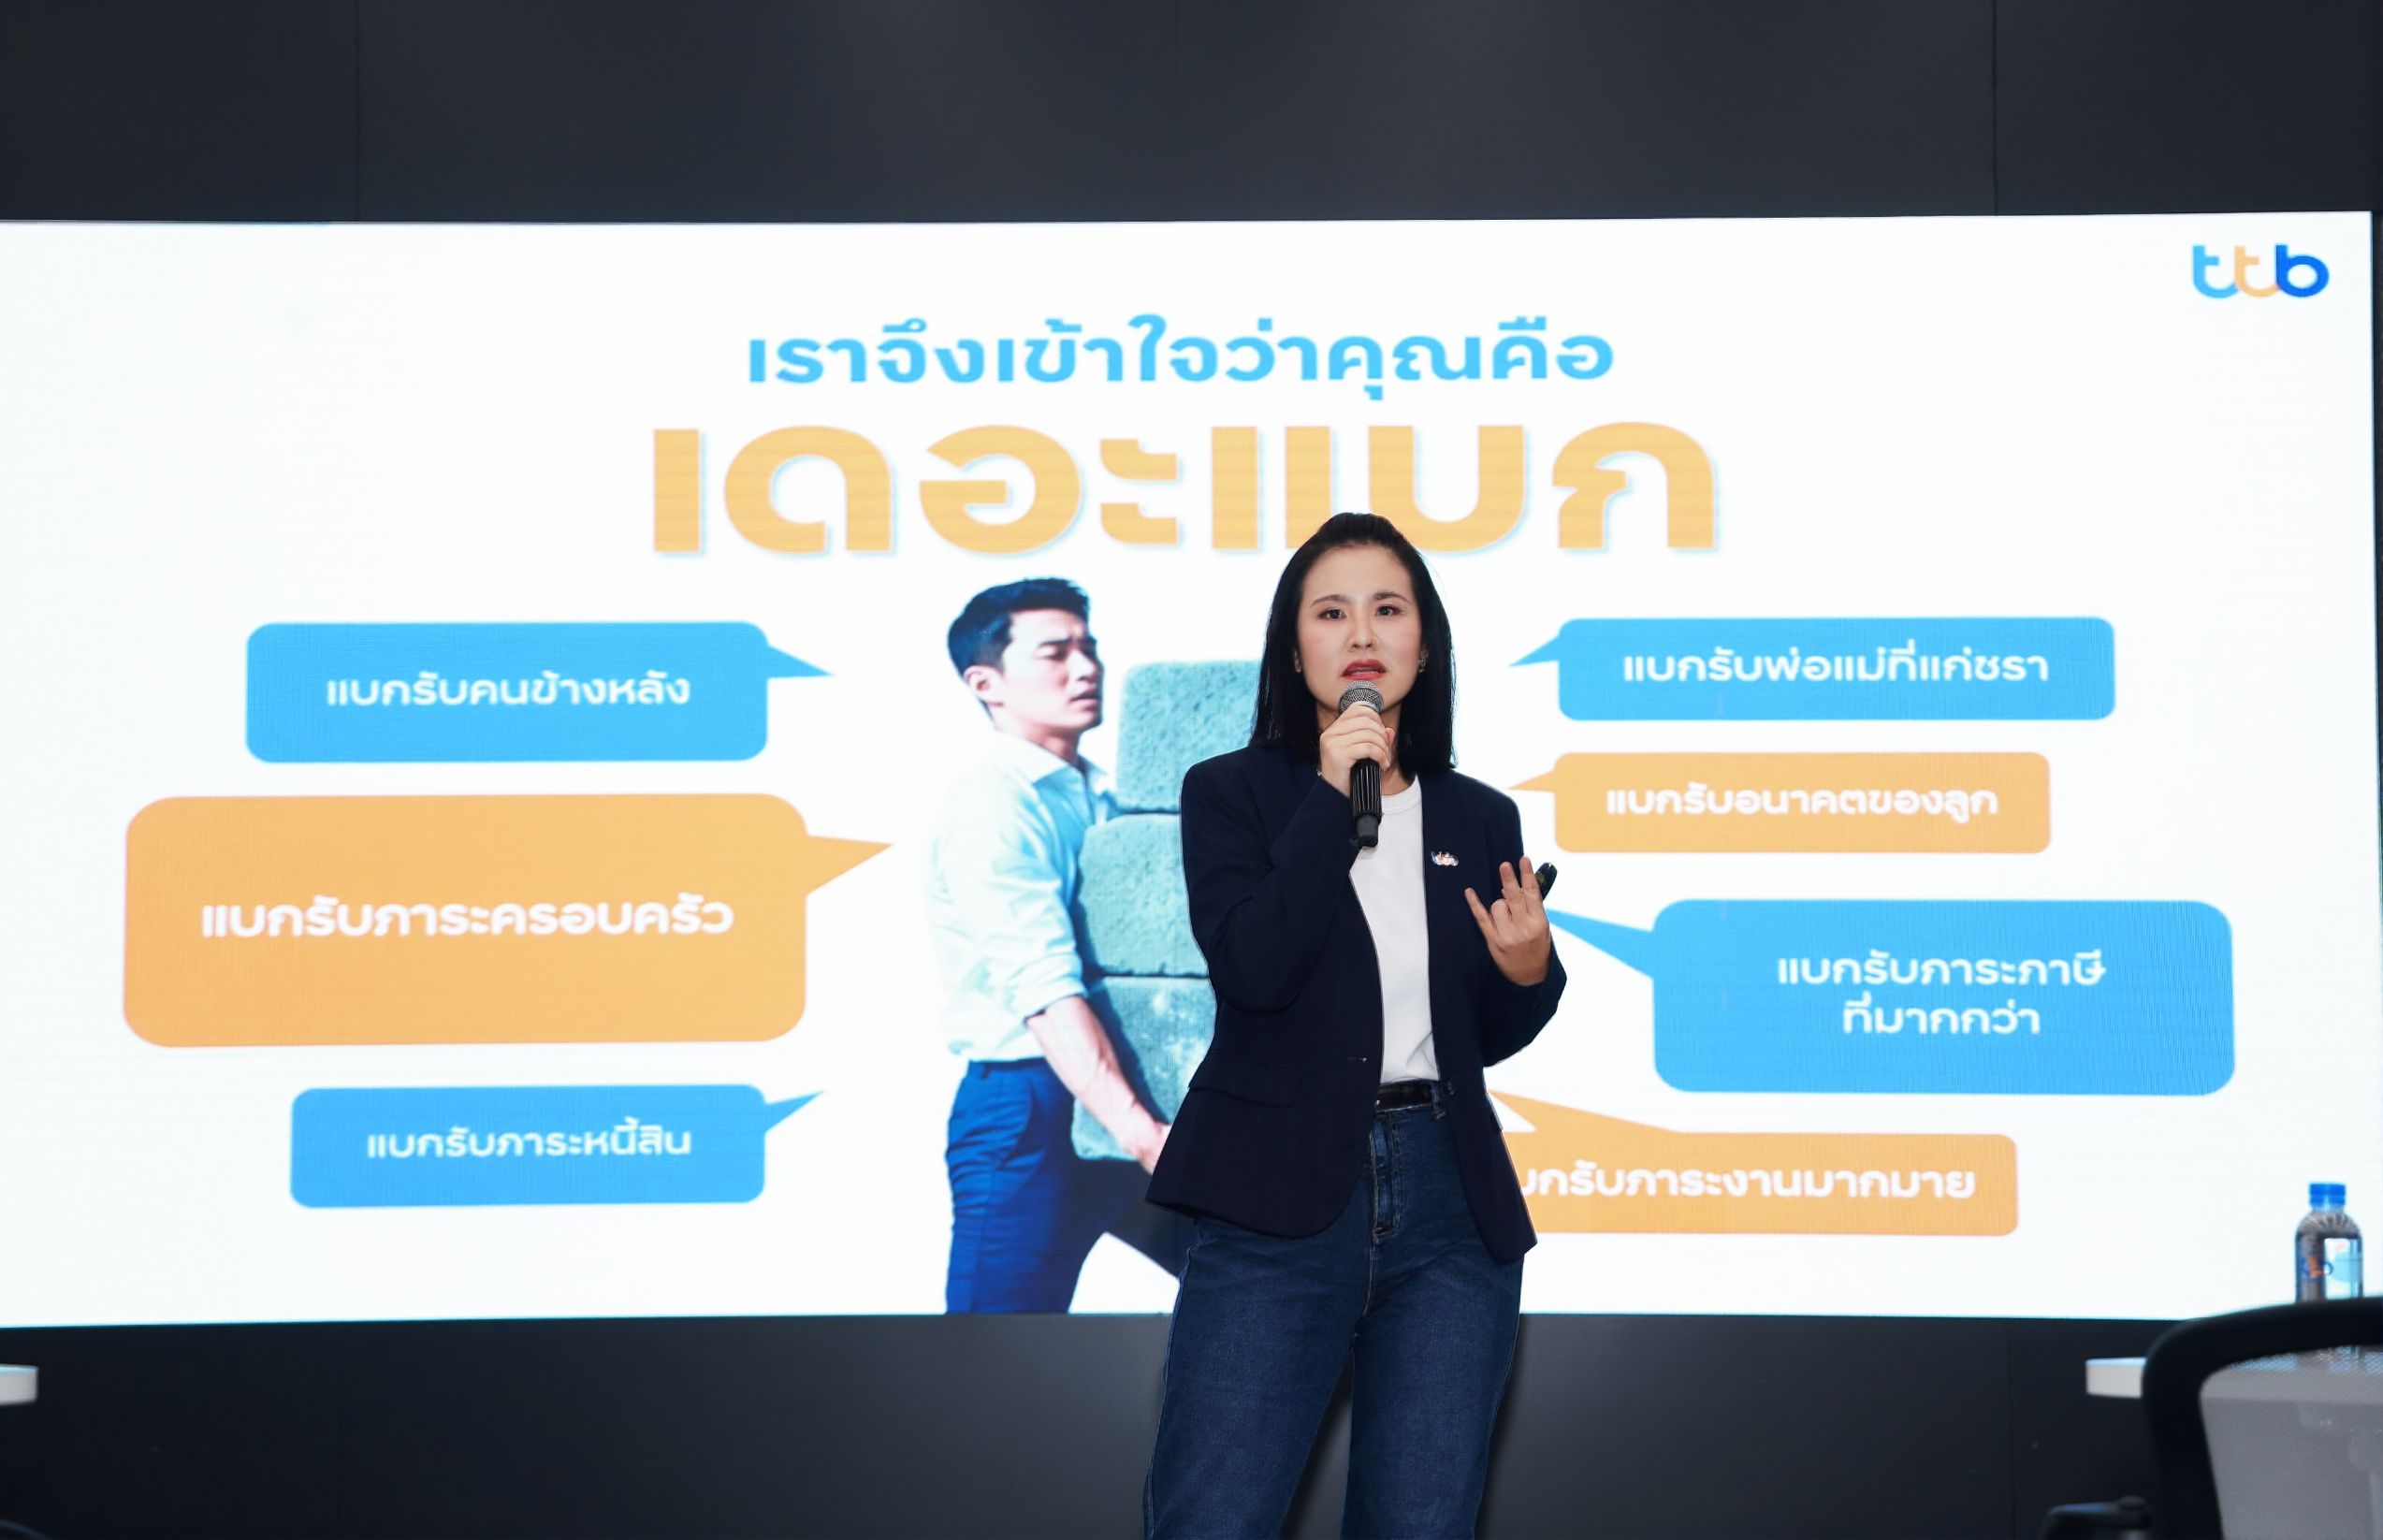
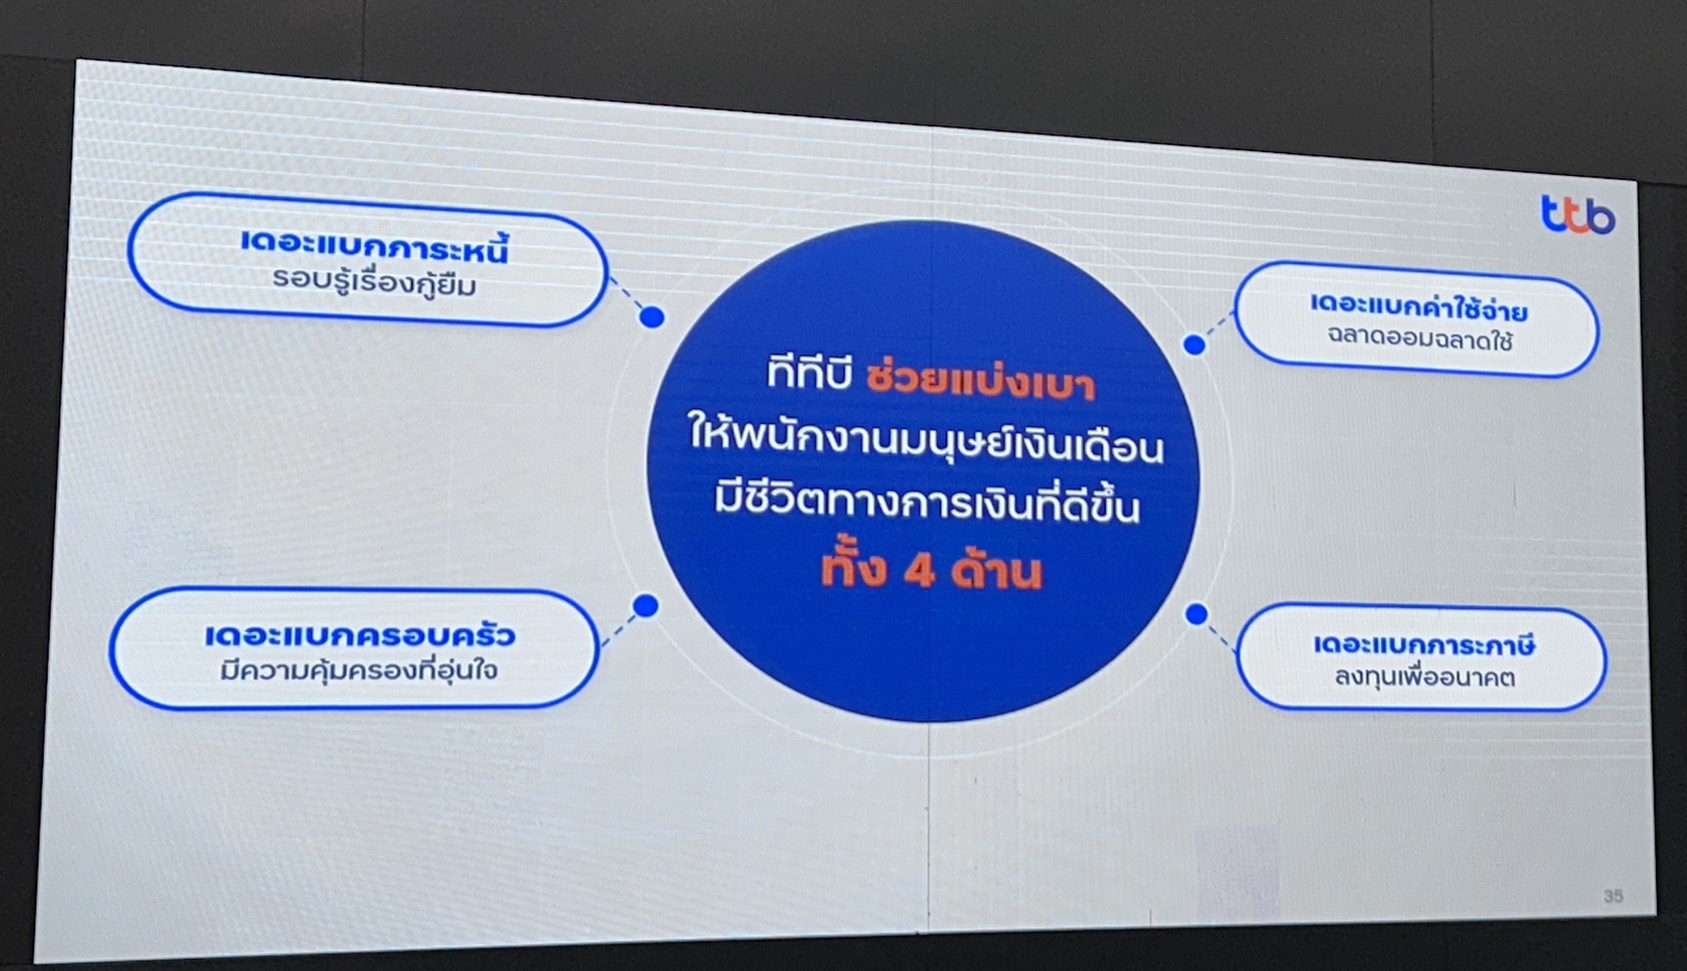
นางณัฐวรรณ อภิรัตนพิมลชัย ประธานกลุ่มกลยุทธ์ลูกค้าบุคคล ทีเอ็มบีธนชาต กล่าวว่า ในโลกที่เต็มไปด้วยความไม่แน่นอน ชีวิตทางการเงินที่ดีเป็นสิ่งที่สำคัญ เพราะคือรากฐานการมีคุณภาพชีวิตที่ดี ทีทีบีในฐานะธนาคารที่มุ่งมั่นให้คนไทยมีชีวิตทางการเงินที่ดีขึ้น จึงพร้อมช่วยแบ่งเบาภาระของมนุษย์เงินเดือน ผู้เป็นเดอะแบกตัวจริงการเงินในยุคนี้ ผ่านการมอบโซลูชันที่ครอบคลุมครบทุกมิติ อาทิ
1.แบ่งเบาภาระหนี้ : ผ่านโปรแกรมผ่อนดีมีรางวัล ที่ให้สิทธิพิเศษสำหรับลูกค้าที่ผ่อนชำระดีได้รับข้อเสนอรีไฟแนนซ์ที่ดอกเบี้ยต่ำกว่าช่วยให้ปิดหนี้ได้ไวและสะดวกยิ่งขึ้น บริการรวบหนี้ด้วยบ้าน-รถ หรือสินเชื่อส่วนบุคคล ช่วยประหยัดดอกเบี้ยให้ถูกลง ค่างวดลดลง มีเงินเหลือใช้เพิ่มขึ้น หรือสินเชื่อสวัสดิการอเนกประสงค์ทีทีบี ไม่ต้องมีหลักทรัพย์ค้ำประกัน สำหรับพนักงานบัญชีเงินเดือนทีทีบีที่กำลังมองหาตัวช่วยลดภาระหนี้ และทำงานในบริษัทที่มีการลงนามข้อตกลง (MOU) ด้วยอัตราดอกเบี้ยต่ำเริ่มต้น 7.99% ต่อปี
2.แบ่งเบาภาระค่าใช้จ่าย : ด้วยบัญชีเงินฝาก ttb all free ที่ฟรีค่าธรรมเนียมทั่วไทย คุ้มค่ายิ่งขึ้นเมื่อใช้คู่บัตรเดบิต ttb all free Disney ที่ได้รับสิทธิพิเศษเช่นเดียวกับบัตรเครดิต แต่ลิมิตการใช้จ่ายป้องกันการใช้จ่ายเกินตัว รวมถึงบัญชี ttb ME save เงินฝากดอกเบี้ยสูง ที่ช่วยฝึกวินัยการออม โดยได้รับดอกเบี้ยโบนัสมากขึ้นเมื่อฝากเพิ่มทุกเดือน พิเศษสำหรับพนักงานบัญชีเงินเดือนทีทีบี รับดอกเบี้ยสูงกว่าลูกค้าทั่วไป 0.2% ต่อปี ช่วยให้ออมได้มากขึ้นและเป็นเงินสำรองฉุกเฉิน สามารถถอนได้เมื่อมีเหตุจำเป็น
3.แบ่งเบาความกังวล : อุ่นใจด้วยโซลูชันที่เข้าถึงง่ายและหลากหลาย อาทิ รับความคุ้มครองอุบัติเหตุจากบัญชี ttb all free เพียงคงเงินฝากไว้ในบัญชีเงินฝาก ไม่ต่ำกว่า 5,000 บาท ทุกวันตลอดทั้งเดือนให้ความคุ้มครองชีวิต 20 เท่าของยอดเงินฝากคงเหลือในบัญชี สูงสุด 3 ล้านบาท และค่ารักษาพยาบาลจากอุบัติเหตุ 3,000 บาทต่ออุบัติเหตุแต่ละครั้ง ไม่จำกัดจำนวนครั้งของอุบัติเหตุ (ให้ความคุ้มครองโดย บมจ. ธนชาตประกันภัย) นอกจากนี้ ยังมอบความคุ้มครองที่อุ่นใจ ตอบโจทย์ความต้องการในทุกช่วงชีวิตทั้ง กลัวเจ็บ-กลัวจน-กลัวตาย และเหมาะสมสำหรับมนุษย์เงินเดือน อาทิ ประกันชีวิตและสุขภาพ ทีทีบี เหมา เหมา อัลตร้า แคร์ ที่ใช้สวัสดิการของบริษัทจ่ายค่ารักษาพยาบาลส่วนแรกเพื่อลดค่าเบี้ยให้ถูกลง และได้รับความคุ้มครองมากขึ้น
4.แบ่งเบาภาระภาษีและความเสี่ยงในอนาคต : ผ่านโซลูชันกองทุนคุณภาพและประกันที่คุ้มครองครอบคลุมเพื่อการลดหย่อนภาษี ที่คัดสรรมาเพื่อตอบโจทย์ความต้องการของมนุษย์เงินเดือนแต่ละกลุ่ม พร้อมแคมเปญลดหย่อนภาษี 2568 ให้ความคุ้มค่าทั้งการลงทุนและประกันชีวิต (เงื่อนไขการลดหย่อนภาษีเป็นไปตามเกณฑ์กรมสรรพากร)
นอกจากโซลูชันที่ช่วยแบ่งเบาที่ครอบคลุมแล้ว ทีทีบียังเสริมแกร่งความรู้ทางการเงิน เพื่อให้มนุษย์เงินเดือนบรรลุเป้าหมายชีวิตทางการเงินที่ดีขึ้น ได้แก่ fintips แหล่งรวมเคล็ดลับทางการเงินบนเว็บไซต์ทีทีบี โซเชียลมีเดียและช่องทางต่าง ๆ, คอร์สการเงินออนไลน์, โค้ชปลดหนี้ และสัมมนาความรู้ทางการเงิน โดยผู้เชี่ยวชาญ พร้อมทั้งตรวจสุขภาพทางการเงินเพื่อวัดระดับภูมิคุ้มกันทางการเงินของตนเอง
"ทีทีบีเชื่อว่าความมั่นคงทางการเงินไม่ใช่เรื่องของรายได้เพียงอย่างเดียว แต่คือการมีเครื่องมือและภูมิคุ้มกันทางการเงินที่รอบด้าน ธนาคารจึงสร้างสรรค์และพัฒนาโซลูชันทางการเงินที่ตอบโจทย์ ครบทุกมิติการเงิน เพื่อช่วยแบ่งเบาภาระ พร้อมให้มนุษย์เงินเดือนก้าวข้ามข้อจำกัด และมีชีวิตการเงินที่ดีขึ้น พร้อมยืนหยัดได้อย่างมั่นคง” นางณัฐวรรณ กล่าวในที่สุด