เมืองไทยประกันชีวิต กางผลงานครึ่งแรกปี 2569 โกยเบี้ยรับรวมโต 7% % โดยเฉพาะ Unit Link และผลิตภัณฑ์ออมทรัพย์ที่ขยายตัวโดดเด่น ท่ามกลางปัจจัยท้าทายรอบด้าน ทั้งเศรษฐกิจโลก ภูมิรัฐศาสตร์ และการเปลี่ยนแปลงโครงสร้างประชากร พร้อมสู้ศึกวิกฤติ "Longevity Gap" ด้วยกลยุทธ์การปรับเปลี่ยนผลิตภัณฑ์แบบตอบโจทย์รายบุคคล และการสร้างระบบนิเวศสุขภาพ ยกระดับพนักงานสู่ทักษะ Pi-Shaped รับมือเทคโนโลยีและ AI เตือนคนไทยรับมือสังคมสูงวัยขั้นสุด เผยสถิติสุดอึ้ง "ช่องว่างสุขภาพ" นานถึง 11 ปีที่คนไทยต้องอยู่กับโรคภัยไข้เจ็บก่อนเสียชีวิต เร่งปรับทัพธุรกิจสู่ Ecosystem ครบวงจร ทั้งประกัน การออม และบริการสุขภาพแบบ Personalization เพื่อสร้างความมั่นคงในยุคที่โลกผันผวนสูงและเทคโนโลยีเปลี่ยนโลก
แม้ในครึ่งปีแรกนี้(ม.ค.-มิ.ย. 2569) ทางสมาคมประกันชีวิตไทย (TLAA) ยังไม่มีการเปิดเผยตัวเลขภาพรวมตลาดธุรกิจประกันชีวิตไทยครึ่งปีแรก 2569 แต่จากข้อมูลพบว่า ตลาดยังเติบโตต่อเนื่อง แม้เศรษฐกิจชะลอ ซึ่งก่อนหน้านี้สมาคมประกันชีวิตไทย ได้ประเมินว่า ธุรกิจประกันชีวิตปี 2569 จะเติบโตประมาณ 2.5-3.5% หลังจากปี 2568 มีเบี้ยประกันภัยรับรวม 676,505 ล้านบาท เติบโต 3.45% ซึ่งสะท้อนว่าธุรกิจยังสามารถขยายตัวได้ แม้เศรษฐกิจโลกและเศรษฐกิจไทยยังเผชิญความไม่แน่นอนหลายด้าน โดยปัจจัยบวกที่ขับเคลื่อนตลาดครึ่งปีแรก ได้แก่
-ประชาชนให้ความสำคัญกับการวางแผนสุขภาพและการเงินมากขึ้น
-สังคมผู้สูงอายุ (Aging Society) ทำให้ความต้องการประกันชีวิตและประกันสุขภาพเพิ่มขึ้น
-ผลิตภัณฑ์ Health Insurance และโรคร้ายแรงยังได้รับความนิยม
-ประกันชีวิตควบการลงทุน (Unit Linked) ยังคงเป็นสินค้าที่หลายบริษัทผลักดัน
-Digital Insurance และการขายผ่านออนไลน์เติบโตต่อเนื่อง
ขณะที่ช่องทางการขาย โครงสร้างตลาดยังไม่เปลี่ยนแปลงมากนัก โดยตัวแทนประกันชีวิต ยังเป็นช่องทางหลักของอุตสาหกรรม ,ธนาคาร ,นายหน้าประกันชีวิต และช่องทางดิจิทัล มีอัตราการเติบโตสูงที่สุด แม้สัดส่วนยังไม่มากเมื่อเทียบกับตัวแทน โดยแนวโน้มกลุ่มผลิตภัณฑ์ที่เติบโตในครึ่งปีแรก 2569 นั้น บริษัทประกันส่วนใหญ่จะเน้นในเรื่อง ประกันสุขภาพ ,ประกันโรคร้ายแรง ,ประกันชีวิตแบบสะสมทรัพย์,ประกันชีวิตเพื่อวางแผนเกษียณ ,Unit Linked ,Universal Life เพื่อตอบโจทย์ทั้งการออม การลงทุน และการบริหารความเสี่ยงด้านสุขภาพ
อย่างไรก็ตามในปี 2569 ธุรกิจประกันชีวิตไทย ยังมีความท้าทายและเผชิญแรงกดดันจากหลายด้าน เช่น อัตราดอกเบี้ยที่ยังอยู่ในระดับสูง ,ต้นทุนค่ารักษาพยาบาลเพิ่มขึ้น, การแข่งขันด้านราคาและสิทธิประโยชน์ ,การเข้าสู่สังคมผู้สูงอายุ และ ความผันผวนของเศรษฐกิจโลก จึงส่งผลให้หลายบริษัทเร่งใช้ AI, Data Analytics และ Digital Platform เพื่อเพิ่มประสิทธิภาพการขายและการบริการลูกค้ามากขึ้น
สำหรับแนวโน้มครึ่งปีหลัง 2569 มีการคาดการณ์ว่า เบี้ยประกันใหม่จะทยอยฟื้นตัว ,ประกันสุขภาพยังเป็นดาวเด่น ,การขายผ่านธนาคารและออนไลน์จะขยายตัวต่อเนื่อง และ บริษัทประกันจะออกผลิตภัณฑ์ที่ผสาน “การออม + สุขภาพ + การลงทุน” มากขึ้น เพื่อรักษาอัตราการเติบโตของตลาดให้เป็นไปตามเป้าหมายทั้งปีที่ 2.5-3.5%
ประเด็นที่น่าจับตาในปี 2569 คือ เบี้ยประกันชีวิตรับรวมทั้งอุตสาหกรรมมีแนวโน้มแตะ 690,000-700,000 ล้านบาท หากการเติบโตเป็นไปตามเป้าหมายของสมาคมประกันชีวิตไทย อีกทั้งตลาดกำลังเปลี่ยนจากการขาย “ประกันชีวิต” ไปสู่การขาย “โซลูชันด้านสุขภาพและการวางแผนการเงิน” นอกจากนี้เทคโนโลยี AI และช่องทางดิจิทัลจะกลายเป็นปัจจัยสำคัญในการแข่งขันของบริษัทประกันชีวิต โดยบริษัทประกันชีวิตที่มีเบี้ยประกันภัยรับรวมสูงสุด ของอุตสาหกรรม ยังคงเป็นผู้เล่นรายใหญ่กลุ่มเดิม ซึ่งบริษัท เมืองไทยประกันชีวิต จำกัด(มหาชน) หรือ MTL ถือเป็นบริษัทที่ติดอันดับ Top 3 ในอุตสาหกรรมประกันชีวิต ซึ่งมีความโดดเด่นด้าน Bancassurance และผลิตภัณฑ์สุขภาพ
ครึ่งปีแรกเบี้ยพุ่ง 7% – ฐานทุนแข็งแกร่ง CAR สูง 490%
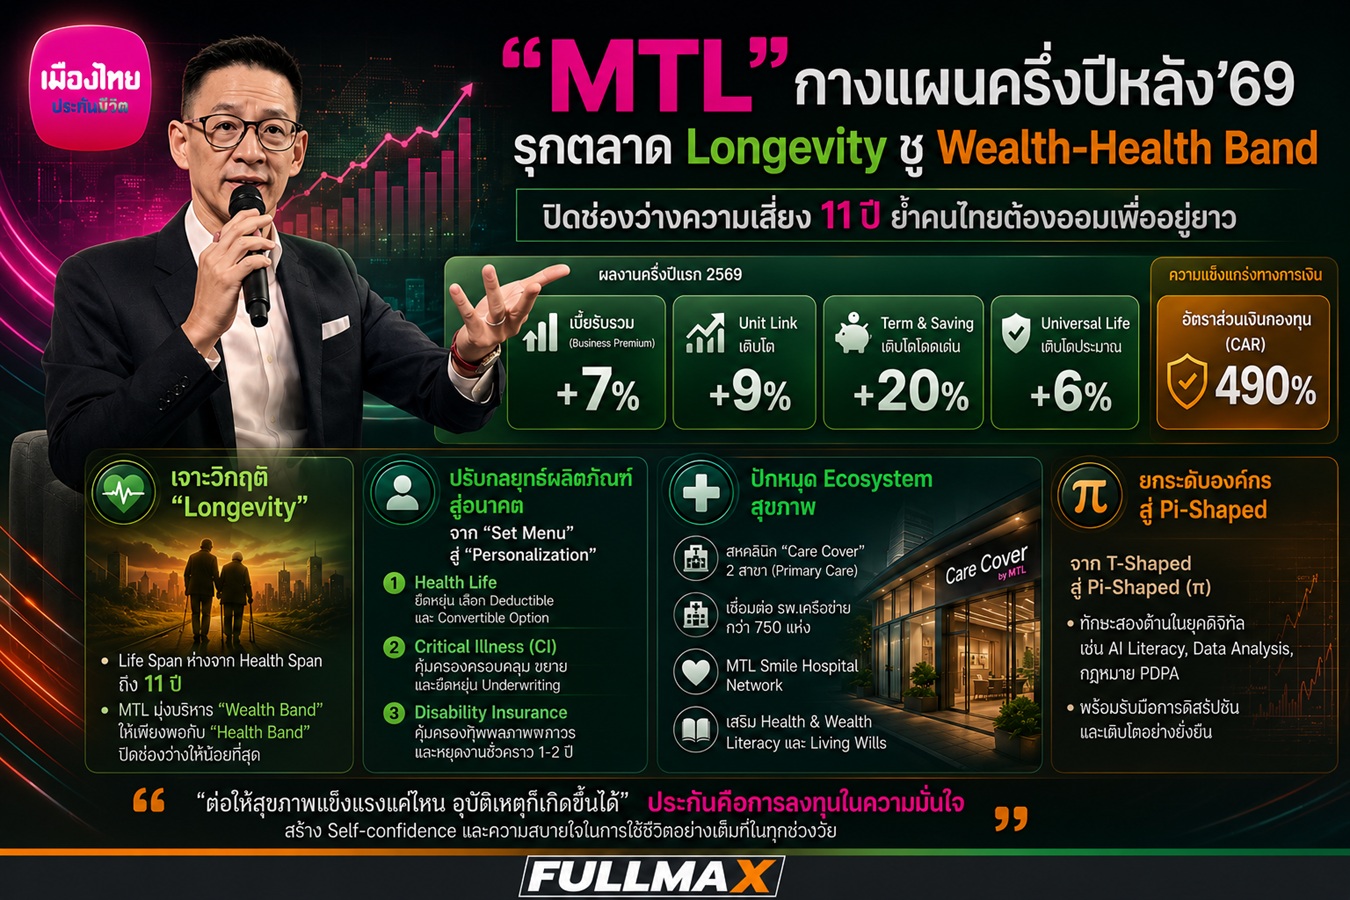
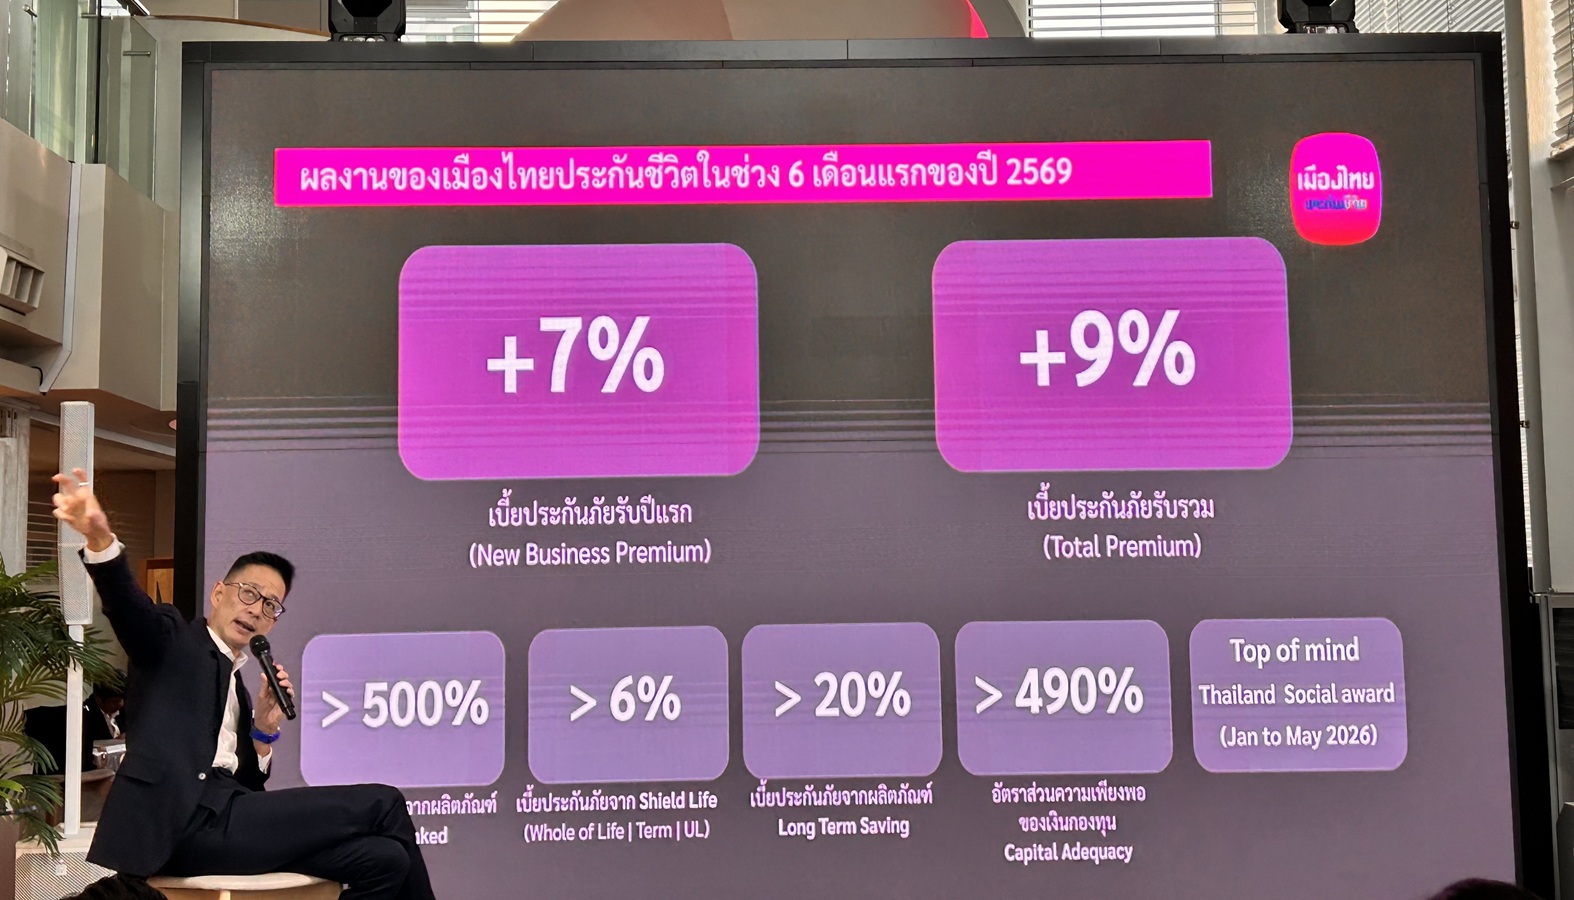
นายสาระ ล่ำซำ ประธานเจ้าหน้าที่บริหาร บริษัท เมืองไทยประกันชีวิต จำกัด (มหาชน) หรือ MTL เปิดเผยว่า ภาพรวมธุรกิจประกันชีวิตในครึ่งปีแรกของปี 2569 ยังคงต้องรับมือกับความท้าทายหลายด้าน ทั้งปัจจัยทางเศรษฐกิจโลก ภูมิรัฐศาสตร์ และการเปลี่ยนแปลงโครงสร้างประชากรไทย อย่างไรก็ดี ผลการดำเนินงานรอบ 6 เดือนที่ผ่านมา บริษัทฯ สามารถสร้างการเติบโตของยอดเบี้ยรับรวม (Business Premium) ได้ประมาณ 7%
สำหรับกลุ่มผลิตภัณฑ์ที่เป็นแรงขับเคลื่อนสำคัญ ประกอบด้วย
-ประกันชีวิตควบการลงทุน (Unit Link): เติบโต 9% สะท้อนถึงความเชี่ยวชาญและการขายที่ตรงเป้าหมายของทีมงาน
-ประกันระยะสั้นและการออม (Term & Saving): เติบโตโดดเด่นถึง 20% ชี้ให้เห็นว่าคนไทยยังคงมองหาการออมเงินผ่านประกันชีวิต
-ประกันชีวิตแบบยูนิเวอร์แซลไลฟ์ (Universal Life): เติบโตประมาณ 6%
ด้านความเสถียรภาพทางการเงิน บริษัทฯ ยังคงความแข็งแกร่งด้วยอัตราส่วนเงินกองทุน (Capital Adequacy Ratio - CAR) สูงถึง 490% ซึ่งเกินกว่าเกณฑ์มาตรฐานและสะท้อนความมั่นคงในระดับสูง
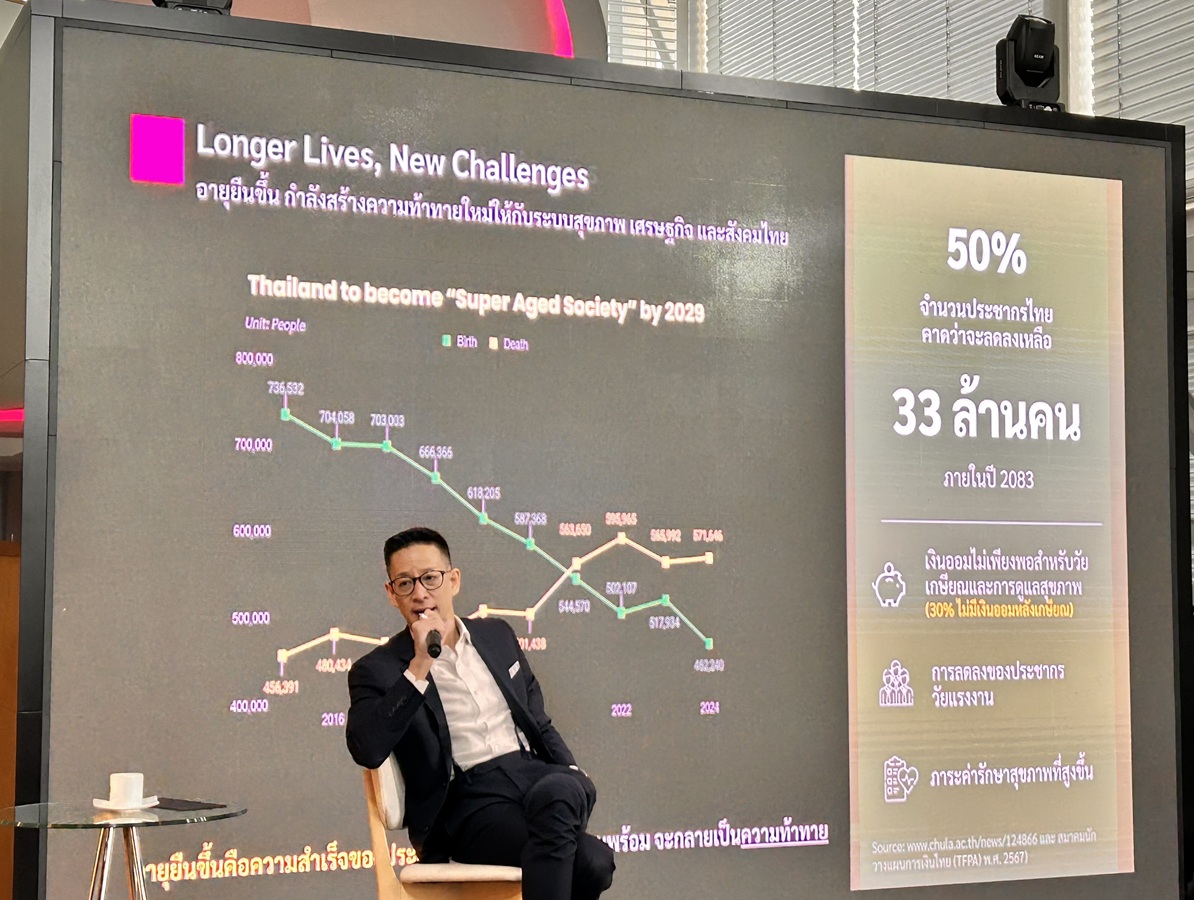
เจาะวิกฤติ "Longevity" เมื่อคนอายุยืนขึ้น แต่วิกฤติสุขภาพถามหา
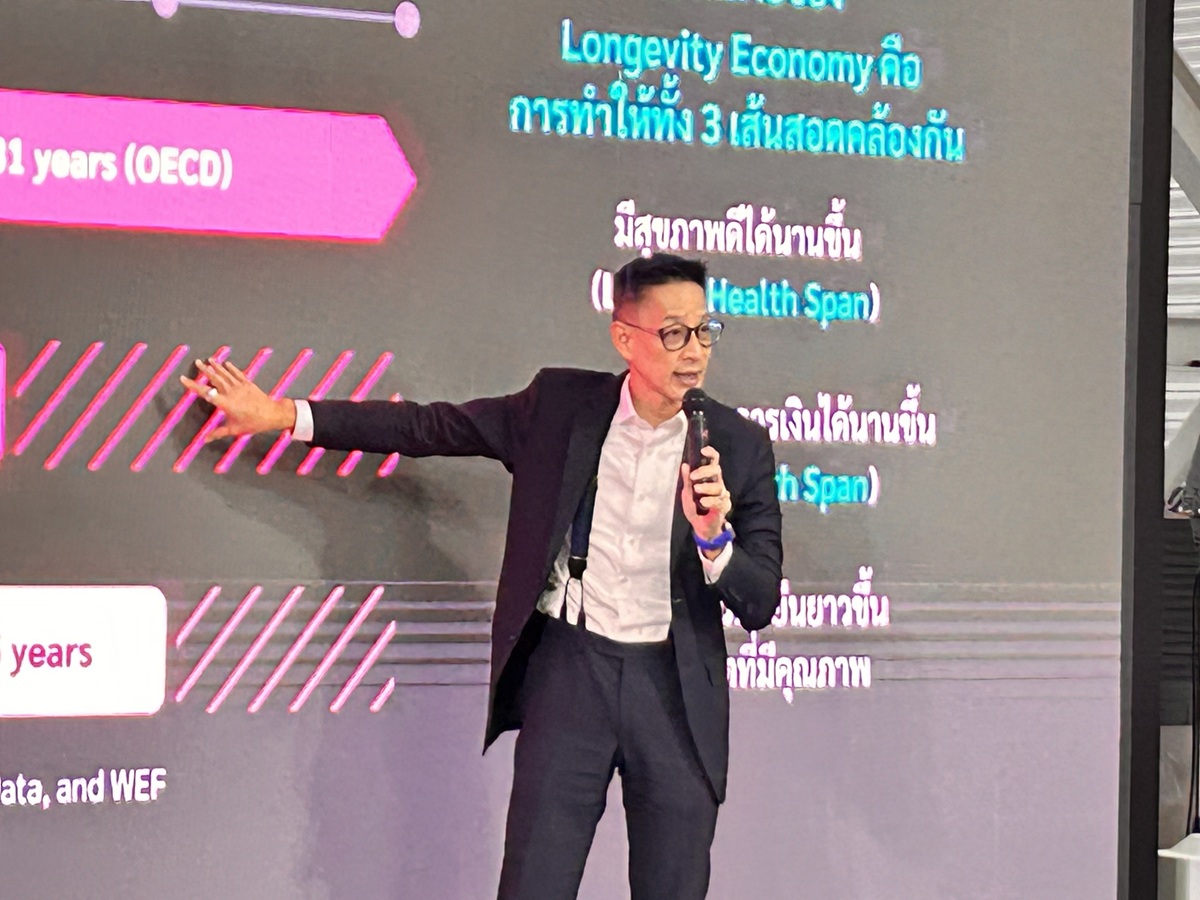
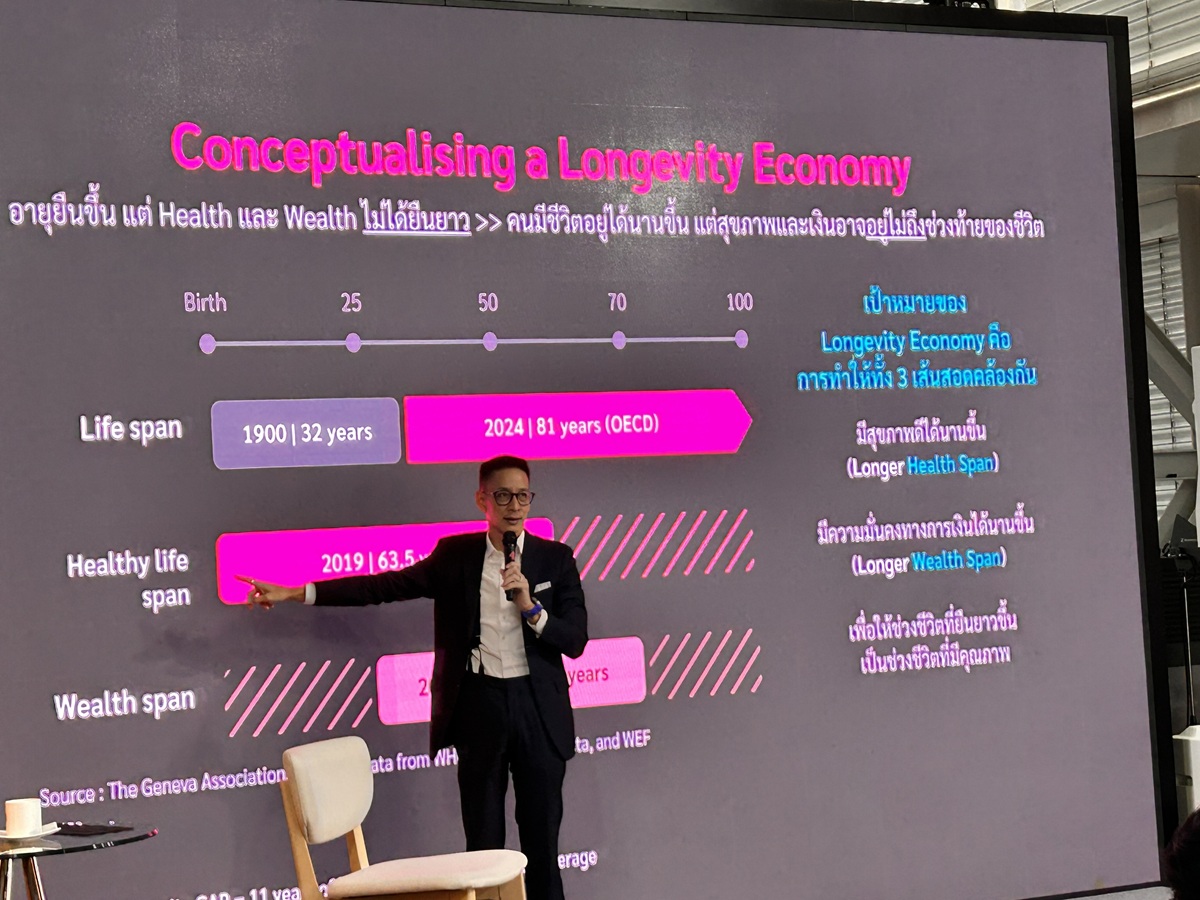
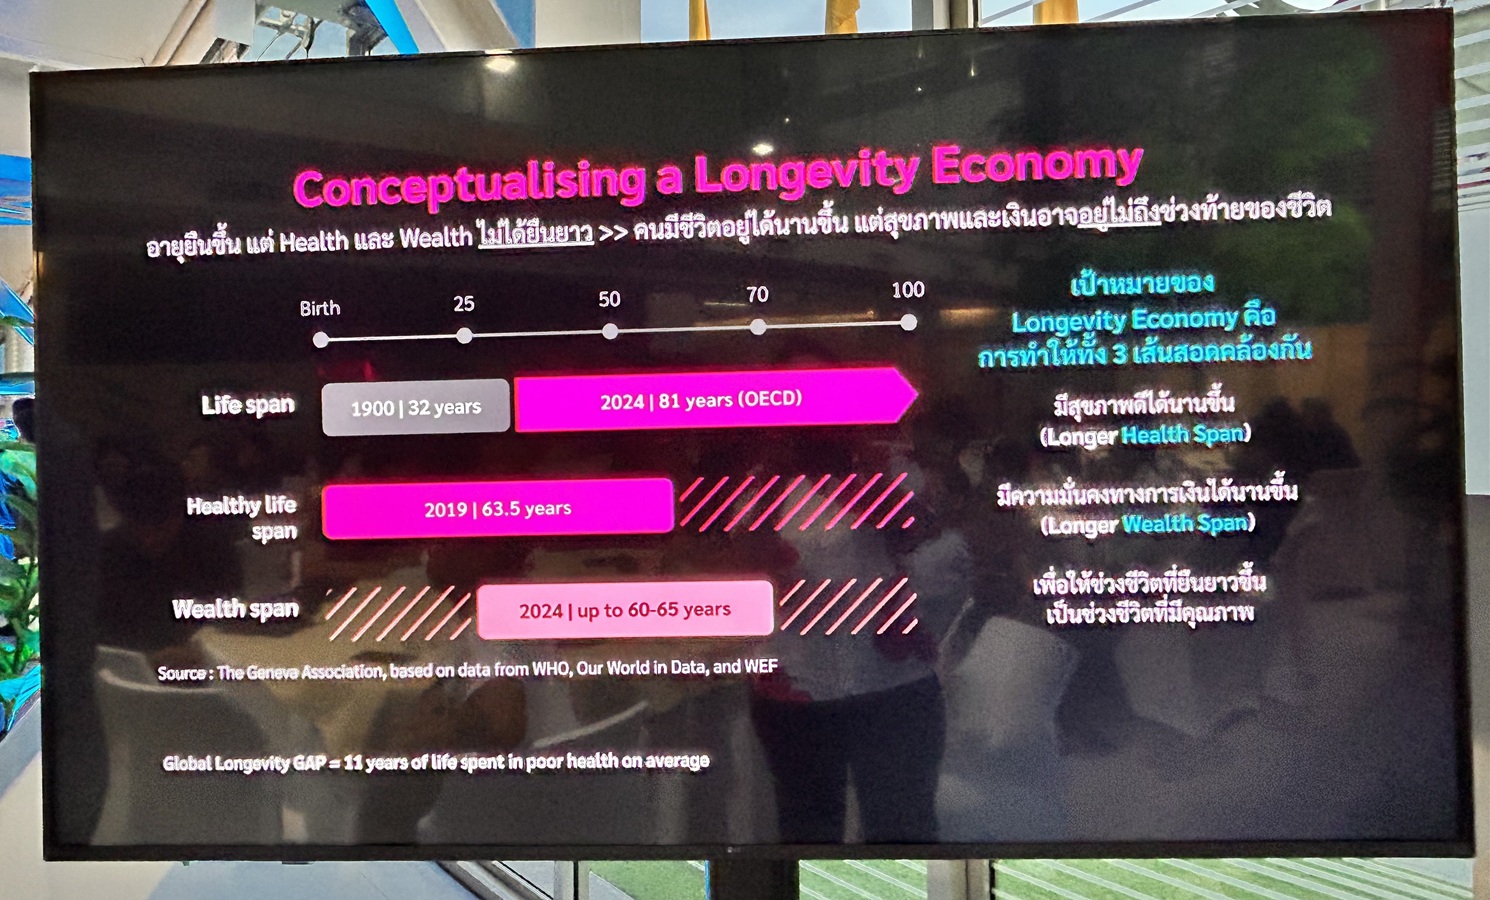
นายสาระ อ้างอิงข้อมูลจาก Geneva Association ระบุว่า ปัจจุบันทั่วโลกกำลังเผชิญช่องว่างระหว่างระยะเวลาการมีชีวิต (Life Span) กับระยะเวลาของการมีสุขภาพดี (Health Span) ที่ห่างกันถึง 11 ปี ส่งผลให้ช่วงบั้นปลายชีวิตของหลายคนต้องเผชิญกับภาวะทุพพลภาพหรือโรคเรื้อรัง อาทิ อัลไซเมอร์ และเบาหวาน
โจทย์ใหญ่ของ MTL คือการบริหารจัดการ "แถบความมั่งคั่ง" (Wealth Band) ให้เพียงพอกับ "แถบค่าใช้จ่ายสุขภาพ" (Health Band) เพื่อปิดช่องว่าง 11 ปีดังกล่าวให้น้อยที่สุด ท่ามกลางปัจจัยเสี่ยงด้านภูมิรัฐศาสตร์ เงินเฟ้อ ค่าครองชีพ และโครงสร้างสังคมที่เปลี่ยนไปสู่กลุ่มคนโสด (Single) และคู่รักไม่มีบุตร (DINKs) ซึ่งมีความเสี่ยงทางการเงินสูงในยามเกษียณ
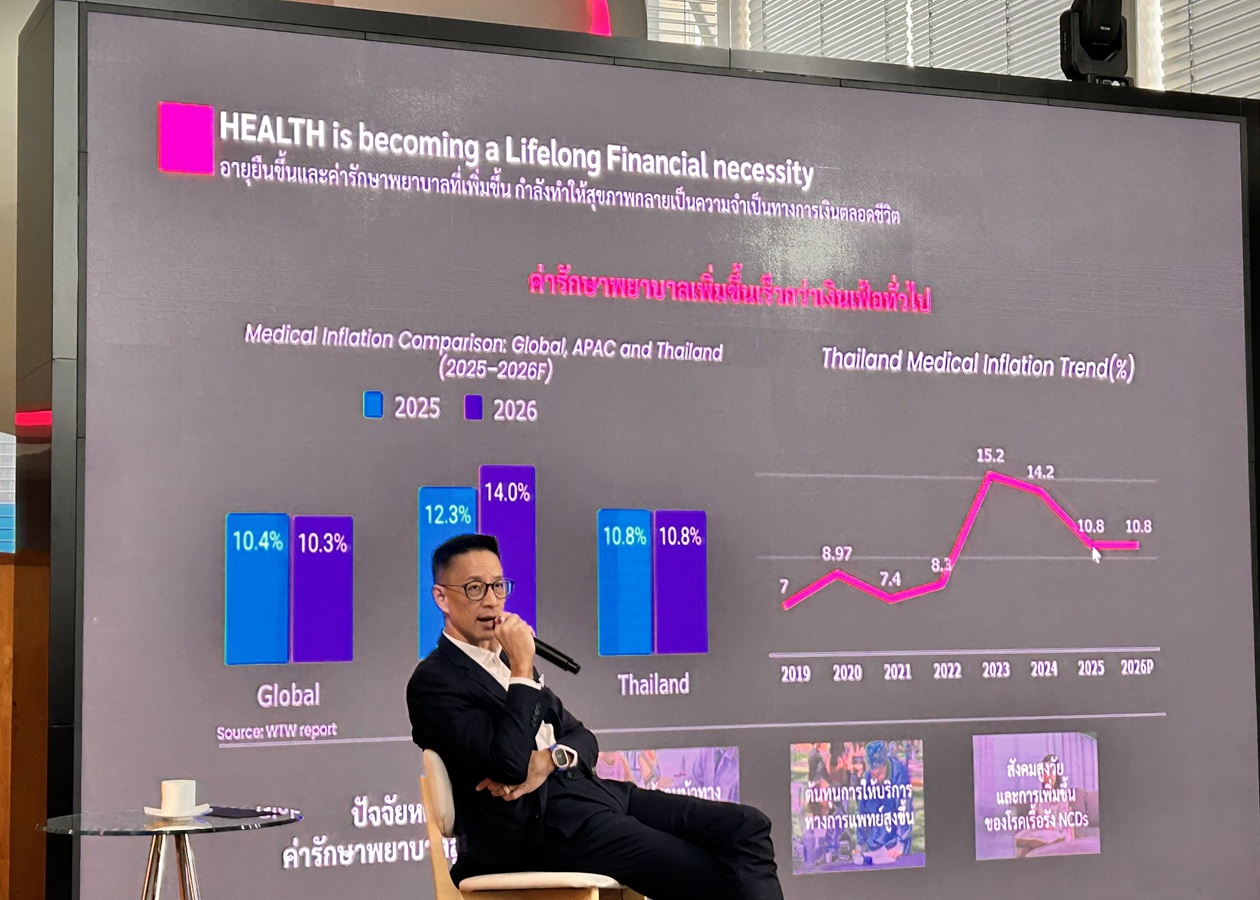
ปรับกลยุทธ์ผลิตภัณฑ์สู่อนาคต จาก "Set Menu" สู่ "Personalization"
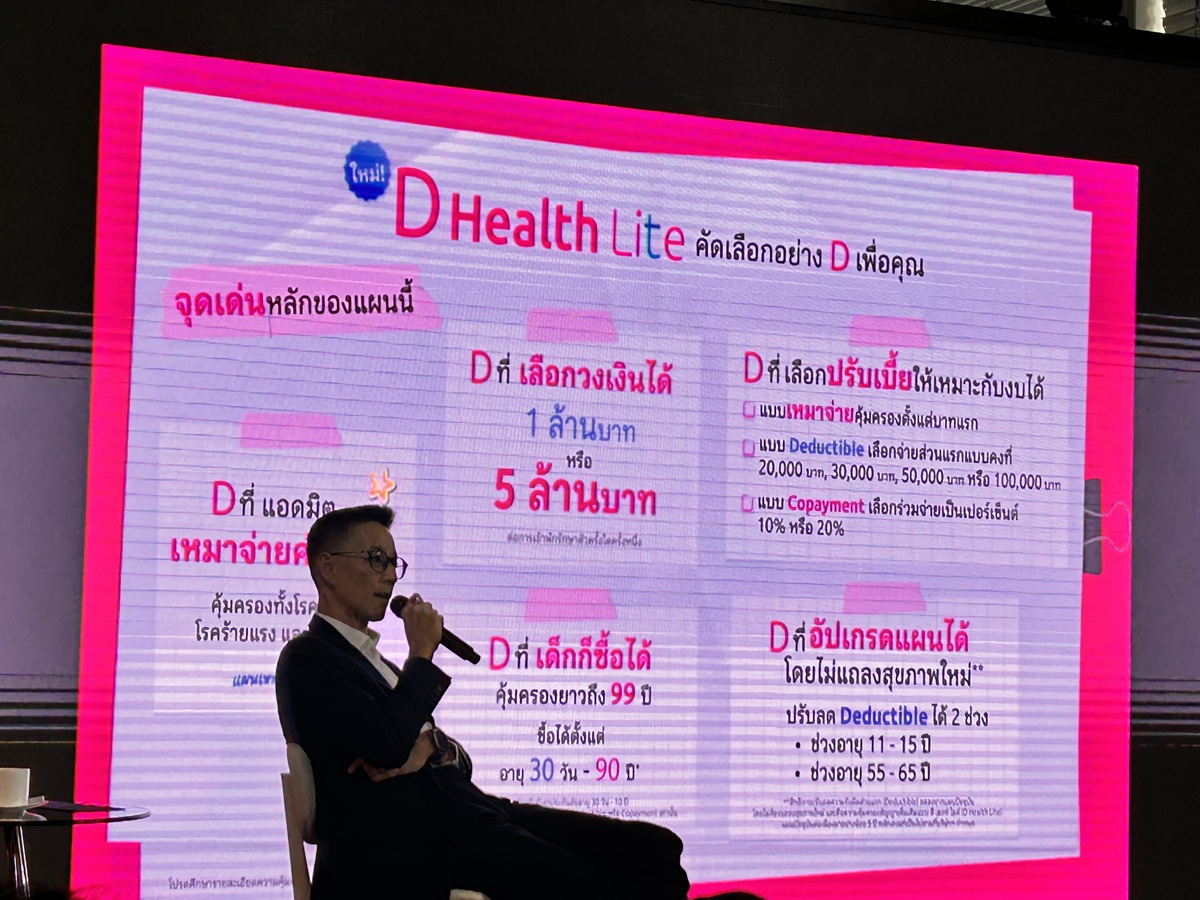
เพื่อตอบสนองความต้องการเฉพาะบุคคล MTL ได้ปรับเปลี่ยนแนวทางผลิตภัณฑ์ด้วยการชูกลยุทธ์ Personalization ในกลุ่มผลิตภัณฑ์หลัก (Star Products) ได้แก่
1.Health Life: ประกันสุขภาพที่ยืดหยุ่น เช่น การเลือกจ่ายส่วนแรกเอง (Deductible) เพื่อลดค่าเบี้ย หรือการเพิ่ม Convertible Option สำหรับปรับเปลี่ยนรูปแบบประกันยามเกษียณโดยไม่ต้องตรวจสุขภาพใหม่
2.Critical Illness (CI): ปรับการคุ้มครองโรคร้ายแรงให้ครอบคลุมยิ่งขึ้น และยืดหยุ่นขั้นตอนการพิจารณารับประกัน (Underwriting) สำหรับผู้มีประวัติสุขภาพ
3.Disability Insurance: ขยายความคุ้มครองจากการทุพพลภาพถาวร ไปสู่การหยุดงานชั่วคราว 1-2 ปี จากการเจ็บป่วย
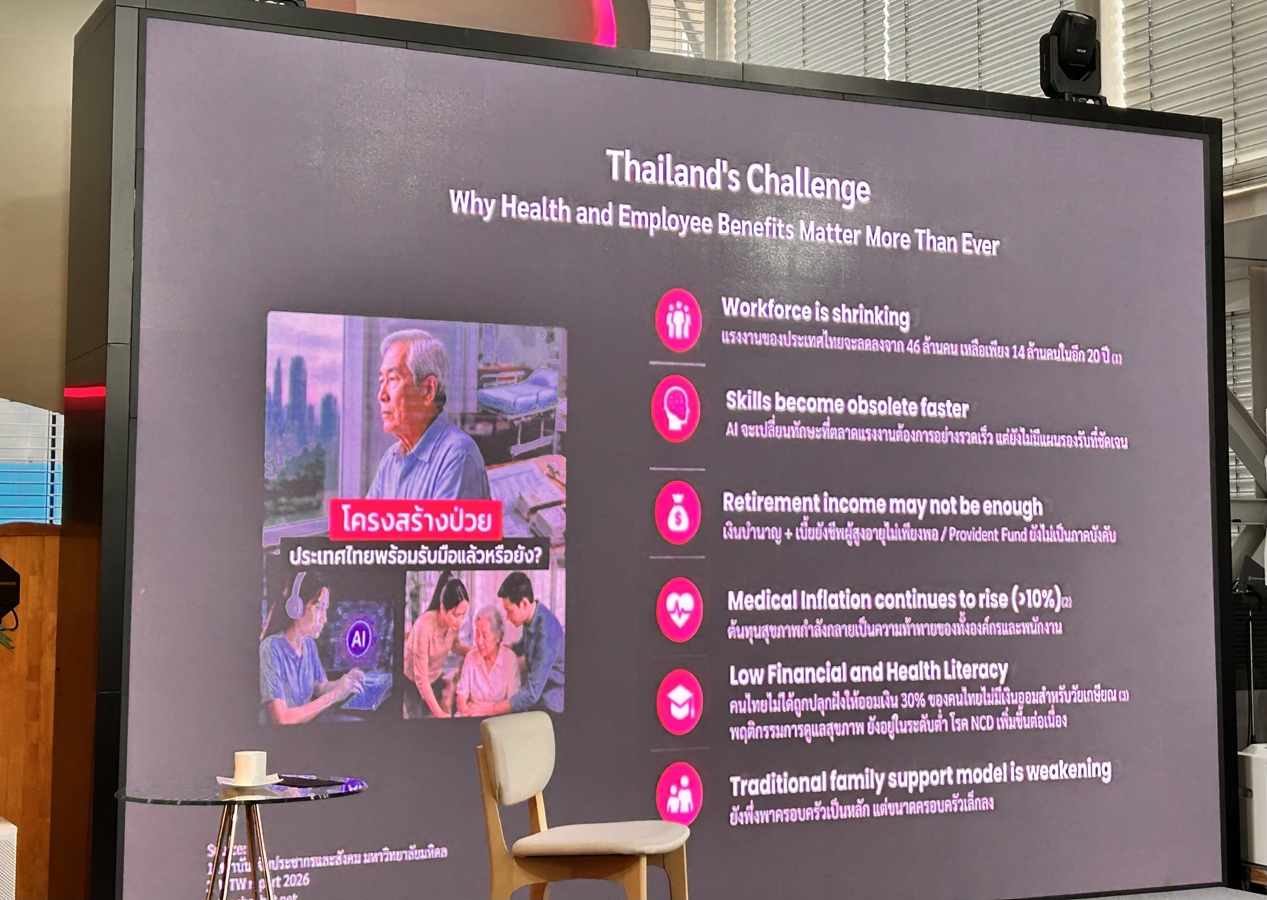
ปักหมุด Ecosystem สุขภาพ – ยกระดับองค์กรสู่ Pi-Shaped
นอกเหนือจากการขายประกัน MTL มุ่งสร้างระบบนิเวศ (Ecosystem) ดูแลลูกค้าแบบครบวงจร ได้แก่ การเปิดตัวสหคลินิก "Care Cover" 2 สาขา เพื่อให้บริการดูแลสุขภาพเบื้องต้น (Primary Care) เชื่อมต่อโรงพยาบาลเครือข่ายกว่า 750 แห่ง ร่วมกับโครงการ MTL Smile Hospital Network ตลอดจนการสร้างความรู้ด้านสุขภาพ (Health & Wealth Literacy) และการวางแผนชีวิตบั้นปลาย (Living Wills) ร่วมกับพันธมิตร
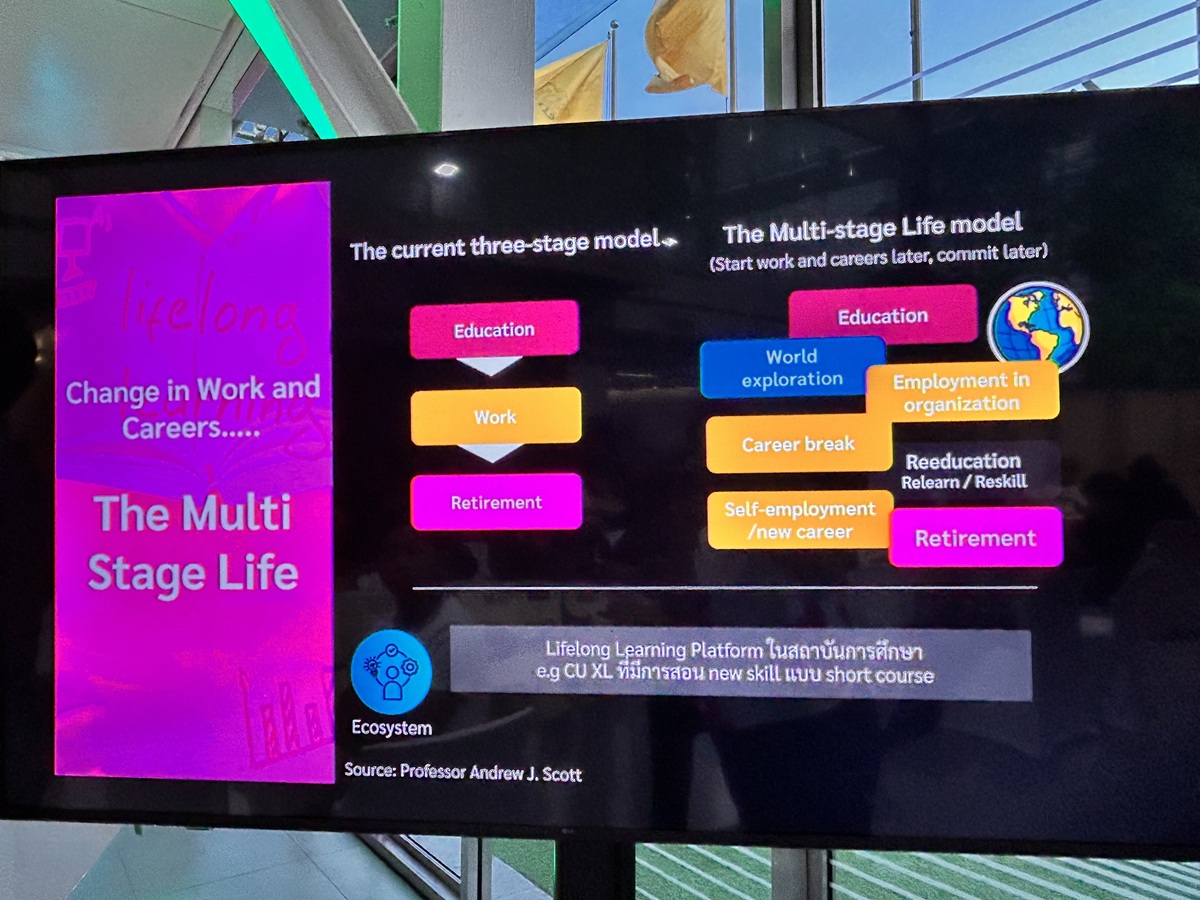
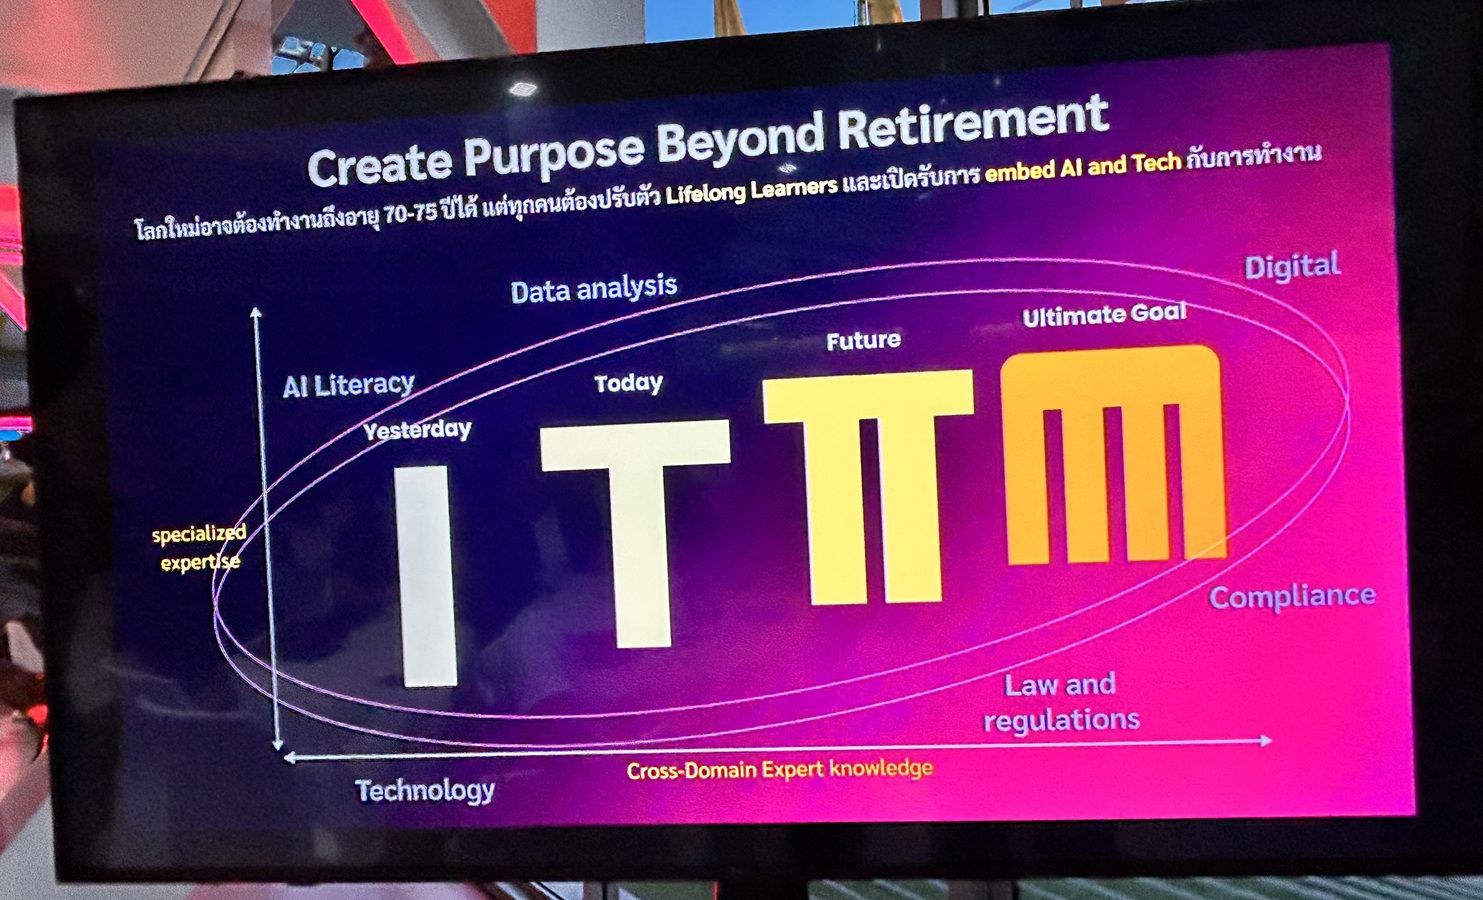
นายสาระ กล่าวเพิ่มเติมว่า ในส่วนของการบริหารทรัพยากรบุคคลนั้น มองว่าพนักงานยุคใหม่ต้องปรับตัว ดังนั้นเมืองไทยประกันชีวิต จึงได้เร่งพัฒนาบุคลากรจากรูปแบบ T-Shaped (รอบรู้และเชี่ยวชาญเฉพาะทาง) มีความรู้ลึกในสายงานและมองเห็นภาพรวม (End-to-End) ไปสู่ Pi-Shaped ซึ่งต้องมีทักษะความรู้ขาสอง เช่น AI Literacy, Data Analysis หรือกฎหมาย PDPA เพื่อรับมือกับการดิสรัปชันทางเทคโนโลยี และอยู่รอดได้ในยุคที่ความรู้เดิมล้าสมัยเร็ว
"ประกันคือการลงทุนในความมั่นใจ"
"ต่อให้สุขภาพแข็งแรงแค่ไหน อุบัติเหตุก็เกิดขึ้นได้" การมีประกันจึงไม่ใช่แค่เรื่องของตัวเลข แต่คือการลงทุนเพื่อให้เกิด Self-confidence และความสบายใจในการใช้ชีวิตอย่างเต็มที่ในทุกช่วงวัย จากประสบการณ์ตรงที่ผมเคยประสบอุบัติเหตุทางกีฬา ขอเตือนทุกคนว่า ‘อุบัติเหตุและโรคร้ายเกิดขึ้นได้เสมอ’ การทำประกันไม่ใช่เพียงเรื่องของตัวเลข แต่คือการสร้าง Self-confidence และความสบายใจในการใช้ชีวิตอย่างเต็มที่ทุกช่วงวัย ด้วยกลยุทธ์ที่มุ่งเน้นทั้งการออม (Wealth) และการดูแลสุขภาพ (Health) ผ่านนวัตกรรมและพันธมิตรที่แข็งแกร่ง เมืองไทยประกันชีวิตจึงมั่นใจว่าจะสามารถพาคนไทยก้าวผ่านความท้าทายของสังคมสูงวัยได้อย่างยั่งยืน”นายสาระ กล่าวในที่สุด