กรุงเทพประกันชีวิต ยกระดับคุณภาพตัวแทนประกันชีวิตและที่ปรึกษาการเงิน เดินหน้ามุ่งสู่ Life Care Partner ปรับบทบาทสู่การเป็น “ตัวแทนของความใส่ใจ” เน้นสร้างความรู้ ทักษะและเป็นผู้ใส่ใจลูกค้าให้มีคุณภาพชีวิตที่ดีรอบด้านทุกช่วงชีวิต รองรับสังคมอายุยืนอย่างมั่นคง ซึ่งหนึ่งในกิจกรรมสำคัญคือโครงการ Leader Club งานสัมมนาให้ความรู้ และสร้างแรงบันดาลใจในการทำงานที่จะจัดขึ้นเป็นประจำทุกวันที่ 1 ของทุกเดือน โดยในเดือนมีนาคมที่ผ่านมา ได้จัดสัมมนาหัวข้อ Life Care Partner Pre – Retirement ณ ห้องประชุมชิน โสภณพนิช อาคารกรุงเทพประกันชีวิต สำนักงานใหญ่
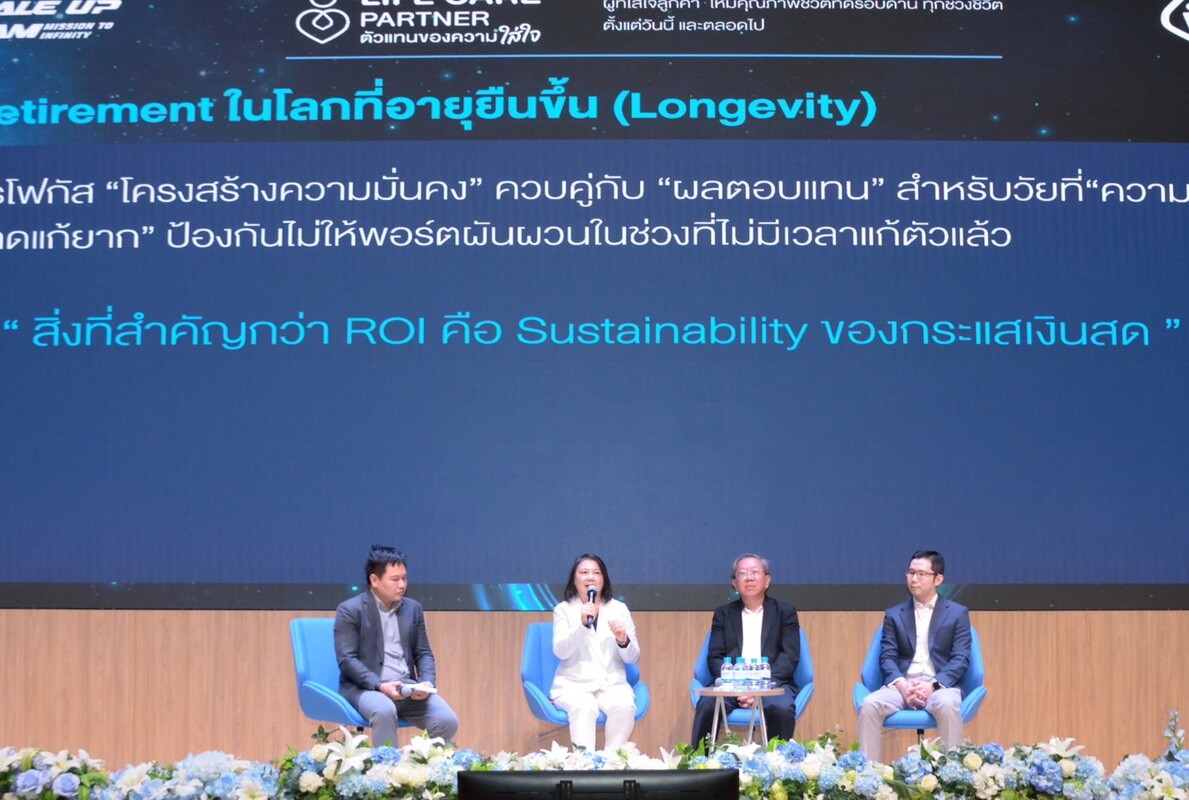
ในงานสัมมนาการเตรียมตัวก่อนเกษียณ หรือ Pre – Retirement มีวิทยากรให้ความรู้ 3 ท่าน ประกอบด้วย นางสาวอรพรรณ บัวประชุม CFP® Assistant Managing Director, Wealth Management Academy บริษัทหลักทรัพย์จัดการกองทุนรวม บัวหลวง จำกัด ,นายนรินทร์ เอกวงศ์วิริยะ ผู้อำนวยการอาวุโส ฝ่ายการตลาดและสื่อสารองค์กร และ นายทรงพล ปรีดาวุฒิ FSA ผู้อำนวยการอาวุโส ฝ่ายพัฒนาและบริหารผลิตภัณฑ์ บริษัท กรุงเทพประกันชีวิต จำกัด (มหาชน) ร่วมแลกเปลี่ยนมุมมอง โดยจุดร่วมของปัญหาหลักที่พบได้ของคนส่วนใหญ่ในการเตรียมความพร้อมเพื่อการเกษียณอายุ คือ ความคิดว่า “ยังไม่ถึงเวลา” และเมื่อถึงวันที่ใกล้เกษียณแล้วกลับพบว่าการเตรียมตัวช้าไป มีหลายคนที่อายุ 60 ปีแล้วยังมีเงินไม่เพียงพอ และหลายคนเตรียมเงินก้อนหลังเกษียณเพื่อที่จะใช้ชีวิตในอีก 20 ปีข้างหน้า ขณะที่แนวโน้มในอนาคตนวัตกรรมทางการแพทย์มีความก้าวหน้าและอาจส่งผลให้คนมีอายุยืนยาวขึ้นถึง 90 – 100 ปี การเตรียมความพร้อมและวางแผนการเงินจึงเป็นเรื่องจำเป็น และผู้ที่มีบทบาทสำคัญคือผู้ที่อยู่ในอาชีพตัวแทนประกันชีวิตและที่ปรึกษาการเงินที่ในวันนี้ไม่ใช่แค่ผู้ขายผลิตภัณฑ์อีกต่อไป
นางสาวอรพรรณ บัวประชุม CFP® Assistant Managing Director, Wealth Management Academy บริษัทหลักทรัพย์จัดการกองทุนรวม บัวหลวง จำกัด เปิดเผยว่า นวัตกรรมการแพทย์ทำให้ผู้คนมีเวลามากขึ้น จะบริหารจัดการเงินอย่างไรให้พอเพียง ซึ่งในบางคนเมื่อใกล้เกษียณอาจต้องเริ่มมองหาธุรกิจใหม่ ดังนั้น การเตรียมตัวจึงต้องวางแผนให้มีเงินเพียงพอ สำหรับผู้ที่ยังมีระยะเวลาสะสมโดยเฉพาะผู้เริ่มต้นทำงาน ควรจัดพอร์ตหลายรูปแบบ โดยสามารถแบ่งเป็น 4 พอร์ต คือ
1.พอร์ตเงินสำรองฉุกเฉิน 2 ปี เมื่อเกษียณไปแล้ว (post-retirement)
2.พอร์ตสินทรัพย์ปลอดภัย
3.พอร์ตสินทรัพย์เสี่ยงที่ต้องมีเพื่อชนะเงินเฟ้อ สามารถลงทุนได้ทั้งความเสี่ยงปานกลาง เพื่อเอามาเติมให้พอร์ตที่ 1 เช่น หุ้นปันผล พันธบัตร หุ้นกู้ และความเสี่ยงสูง ที่จะดึงเงินมาใช้เมื่ออายุขึ้นเลข 8
4.พอร์ตสุขภาพ เพื่อรองรับค่ารักษาพยาบาลโรคที่อาจเกิดขึ้นในผู้สูงวัย เช่น โรคอัลไซเมอร์ โรคพาร์กินสัน
“การลงทุนทุกอย่างมีความเสี่ยง เราต้องจัดพอร์ตสินทรัพย์ที่ต้องมียาวๆ คือ อะไรที่เติบโต เช่น พันธบัตร หุ้นปันผล กองทุนหุ้นปันผล หรือกองทุนที่ลงทุนในโครงสร้างพื้นฐาน จะมีโอกาสที่รายได้จะสูงกว่าเงินเฟ้อ นอกจากนี้ยังมีกองทุนผสมที่ 30% ลงทุนในสินทรัพย์เสี่ยงสูง และ 70% ลงในสินทรัพย์เสี่ยงต่ำ โดยสามารถสั่งขายออกมาอัตโนมัติได้ทุกเดือน ส่วนทองคำขึ้นอยู่กับคนชอบและมีหลายรูปแบบ เช่น การออมทองที่สะสมได้บ่อยๆ หรือการลงทุนในกองทุนทองคำที่ได้ลดหย่อนภาษี ผ่านกองทุนรวมเพื่อการเลี้ยงชีพหรือRMF และกำไรไม่ต้องเสียภาษี เมื่อเราอายุมากขึ้นอาจรับความเสี่ยงน้อยลง เราอาจกังวลว่าเงินจะหมดก่อนเราหมดลมหายใจ อยากให้คิิดกลับว่า เราจะใช้เงินยังไงให้เพียงพอและยังให้มีเงินเหลือให้คนข้างหลัง ในวัย 60 ตอนทำงานอาจไม่ได้ใช้ชีวิตอย่างที่อยากใช้ เมื่อเกษียณแล้วถ้าเรากอดเงินไว้ จนไม่กล้าใช้ ในวันที่อายุถึงเลข 7-8 เราอาจมองย้อนกลับไปแล้วคิดว่าทำไมไม่ทำอะไรในช่วงที่เรายังไหว เราควรใช้เงินอย่างมีความสุขและเหลือพอเพียงที่จะส่งต่อให้คนที่เรารัก คือต้องมี Wealth Health Joy และอยากให้คิดว่าเราอาจเป็นรุ่นสุดท้ายที่ดูแลพ่อแม่ และอาจเป็นรุ่นแรกที่ต้องดูแลตัวเอง ดังนั้นเราต้อง Live Well” นางสาวอรพรรณ กล่าว
นายนรินทร์ เอกวงศ์วิริยะ ผู้อำนวยการอาวุโส ฝ่ายการตลาดและสื่อสารองค์กร กรุงเทพประกันชีวิต กล่าวว่า Pre -Retirement ในโลกที่อายุยืนขึ้น (Longevity) ควรเน้นการโฟกัส “โครงสร้างความมั่นคง” ควบคู่กับ “ผลตอบแทน” สำหรับวัยที่ “ความผิดพลาดแก้ยาก” การป้องกันไม่ให้พอร์ตผันผวนในช่วงที่ไม่มีเวลาแก้ตัวแล้ว สิ่งที่สำคัญกว่า ROI คือ Sustainability ของกระแสเงินสด แผนการเงินที่คนมีอายุยืนขึ้น จึงควรปรับเป้าหมายไม่ใช่เพียงให้ “พอใช้”เท่านั้นแต่ควรเพื่อ “คุณภาพชีวิตระยะยาว”
วัตถุประสงค์ของเงินในช่วงเวลาที่โลกอายุยืนยาวขึ้น ขึ้นอยู่กับการวางแผนการเงินที่ดีซึ่งไม่ได้เพียงเพื่อสะสมมูลค่า แต่ต้องให้เงินทำงานพร้อมกันในหลายมิติเพื่อรองรับชีวิตที่เปลี่ยนแปลงไปตามเวลา โดยสามารถแบ่งออกเป็น
1.ความต่อเนื่องของชีวิต เพื่อพยุงชีวิตและการเปลี่ยนผ่านช่วงชีวิต
2.เครื่องมือจัดการความเสี่ยงด้านสุขภาพ เพื่อลดแรงกระแทกในช่วงเจ็บป่วย เพื่อไม่ต้องกังวลกับเงินก้อนที่สะสมไว้ รวมถึงเพื่อแผนดูแลระยะยาว (Long Term Care Plan)
3.อิสระภาพในการตัดสินใจ เพื่อให้เรายังสามารถกำหนดชีวิตของตนเองได้ สามารถเลือกใช้ชีวิตแบบที่ต้องการทั้งตัวเราและครอบครัว
4.ความรับผิดชอบต่อคนรอบตัว เพื่อป้องกันผลกระทบจากความเสี่ยงที่อาจเกิดขึ้นที่อาจกระทบกับเป้าหมายชีวิตและครอบครัว
บทบาทของผู้ขายประกัน ต้องเปลี่ยนวิธีคิดจาก 10 ปีที่แล้ว ที่เน้นขายประกันที่คุ้มครองแค่อายุ 80 ตอนนี้ต้อง 99 ปี ทำให้ต้องเปลี่ยนวิธีคิดเพราะเราต้องอยู่กับลูกค้าไปตลอด บทบาทของตัวแทนของความใส่ใจหรือ Life Care Partner คือต้องช่วย pre วิธีคิดเรื่องการเตรียม และ postคือเรื่องการใช้ ซึ่งปัญหาที่คนมองข้ามสำหรับโรคที่แพงที่สุด คือ โรคที่เราไม่ได้เตรียม ซึ่งที่ผ่านมาคนขายไม่ได้วางแผนบำนาญที่ต้องเตรียมเผื่อไปอีก 35 ปี และคนส่วนใหญ่จะมาเตรียมช่วง 5 ปีสุดท้าย ซึ่งอาจไม่พอเพียง หากมีการเตรียมตั้งแต่อายุ 40 ก็จะพร้อมมากกว่า
“เรื่องอายุยืนเราต้องเปลี่ยนวิธีคิดด้วย ไม่ใช่ให้มีเงินพอใช้แค่เป็นระดับขั้นต่ำหรือคิดแค่พอกิน แต่ต้องคิดว่าเราจะใช้ชีวิตยังไงให้มีคุณภาพ ไม่อยู่บนความเครียด ความเสี่ยงที่แท้จริงไม่ใช่ “เสียชีวิตเร็ว” แต่คือ “การอยู่ยาวแบบต้องพึ่งพิง” หลายคนมีเงินเก็บและมีประกันสุขภาพ แต่ไม่มีแผนดูแลระยะยาว (Long-term care plan) ซึ่งเป็นอีกจุดเปราะบางที่ถูกมองข้าม การทำประกันสุขภาพ เรามองถึงความเสี่ยงที่ต่ำไปหรือเปล่า เช่น ค่าห้อง ค่ารักษาพยาบาลที่ปรับเพิ่มขึ้น ถ้าอายุมากขึ้น เราจะมีโรคสมอง ซึ่งความคุ้มครองด้านนี้ยังมีไม่มากเราจึงต้องมองด้วยในในระยะยาว เราต้องมีความมั่นคงทางการเงินด้วย” นายนรินทร์ กล่าว
ด้านนายทรงพล ปรีดาวุฒิ, FSA ผู้อำนวยการอาวุโส ฝ่ายพัฒนาและบริหารผลิตภัณฑ์ กรุงเทพประกันชีวิต กล่าวว่า เมื่อผู้คนอายุยืนยาวขึ้น สินค้าแบบเดิมอาจไม่ตอบโจทย์เพราะมีโอกาสสูงที่จะเป็นโรคร้ายแรงจากความเสื่อมของร่างกายและจากพฤติกรรมการใช้ชีวิต ซึ่งบางโรคไม่สามารถรักษาให้หายขาดได้หรืออาจต้องใช้เวลารักษายาวนาน นำมาซึ่งค่าใช้จ่ายในการรักษาสูง สิ่งที่แน่นอนคือ ต้องใช้เวลาช่วงหลังเกษียณมากขึ้น การเตรียมพร้อมก่อนจะได้เปรียบ
สำหรับผลิตภัณฑ์ของกรุงเทพประกันชีวิตเราทำมาซักระยะให้ขยายเวลารองรับผู้สูงอายุให้มากขึ้น และล่าสุด ยังได้ออกแบบประกันโรคร้ายแรง “บีแอลเอ ลองไลฟ์แคร์”(BLA Long Life Care) ซึ่งให้ความคุ้มครอง 8 โรคร้ายแรงที่ส่งผลต่อการดำเนินชีวิตและมีแนวโน้มที่ต้องได้รับการรักษาเป็นเวลานาน ได้แก่ โรคหลอดเลือดสมองแตกหรืออุดตัน โรคสมองเสื่อมชนิดอัลไซเมอร์ โรคพาร์กินสัน การบาดเจ็บที่ศีรษะอย่างรุนแรง ภาวะข้ออักเสบรูมาตอยด์ชนิดรุนแรง โรคกล้ามเนื้อเสื่อม โรคของเซลล์ประสาทควบคุมการเคลื่อนไหว และการทุพพลภาพถาวรสิ้นเชิง โดยเมื่อตรวจพบ ไม่ต้องชำระเบี้ยประกันภัยต่อและรับผลประโยชน์เงินชดเชยรายปี10% ของจำนวนเงินเอาประกันภัย ต่อเนื่องสูงสุดถึงอายุ 99 ปี
“เรามอง Longevity คือการมีชีวิตที่ยืนยาวอย่างมีคุณภาพ ซึ่งประกอบด้วยด้านของสุขภาพกายและสุขภาพใจที่ดี รวมถึงการเงินที่มั่นคง วัยเกษียณเป็นวัยที่เราควรมีความสุข ซึ่งต้องวางแผนตั้งแต่ต้น เราจึงมุ่งมั่นพัฒนาผลิตภัณฑ์เพื่อตอบโจทย์ความต้องการของลูกค้าในการวางแผนชีวิตในระยะยาวได้อย่างรอบด้าน”นายทรงพล กล่าวในที่สุด